Specialista in autenticazione di lusso vintage e borse
Specialista in autenticazione di borse. Dal 2019 esamina gli ordini di Hermès, Chanel, Louis Vuitton e Dior.
Aggiornato il 23 agosto 2026 · Pubblicato il 30 aprile 2026 · Contatti
Il vuoto di protezione di cui nessuno parla
Il mercato del lusso vintage e di seconda mano è cresciuto enormemente nell’ultimo decennio. Una Hermès Birkin acquistata nel 2015 per 8.000 £ potrebbe valere oggi 30.000 £. Una Chanel Classic Flap di seconda mano acquistata tre anni fa si è con ogni probabilità rivalutata ancora di più. Eppure la stragrande maggioranza di questi pezzi sta negli armadi senza alcuna assicurazione, oppure, peggio, coperta da una generica polizza sul contenuto della casa che limita a 1.500 £ ogni singolo articolo.
Conta perché una polizza standard sul contenuto della casa non è mai stata pensata per i beni di lusso. Limita il rimborso per singolo articolo a 1.500–2.500 £, esclude il furto fuori casa e paga il valore di mercato stabilito dall’assicuratore, non la cifra che servirebbe davvero per sostituire una Birkin vintage o un raro pezzo Louis Vuitton.
La buona notizia: esiste un’assicurazione specializzata per i beni di lusso, è più accessibile di quanto la maggior parte delle persone creda, e ottenere la copertura è molto più semplice quando gli articoli sono stati autenticati correttamente.
---
Perché l’assicurazione casa standard non basta
La maggior parte delle polizze sul contenuto della casa ha tre limiti critici per i beni di lusso:
Limiti per singolo articolo
Le polizze limitano di norma ogni singolo articolo a 1.500–2.500 £ senza una dichiarazione specifica di alto valore. Tutto ciò che supera quella soglia richiede un articolo indicato a parte, e molti assicuratori non lo offrono affatto per alcune categorie.
Esclusioni fuori casa
L’assicurazione standard sul contenuto copre di solito i beni solo all’interno dell’abitazione. Nel momento in cui indossa il suo bracciale Cartier a cena o viaggia con i suoi bagagli Louis Vuitton, di norma non è protetto contro furto o smarrimento accidentale.
Nessun valore concordato
Le polizze standard pagano il “valore di mercato al momento del sinistro”, stabilito dall’assicuratore, non da lei. Per i beni di lusso vintage e di seconda mano che si sono rivalutati (una Hermès Kelly precedente al 2000, una Chanel 2.55 vintage, un modello Louis Vuitton fuori produzione) questo significa quasi sempre un rimborso molto inferiore a quanto costerebbe davvero trovare e sostituire il pezzo.
---
Che cosa copre davvero l’assicurazione specializzata per il lusso
Una polizza pensata apposta per i beni di lusso comprende di solito:
- Danni accidentali: un graffio, una chiusura rotta, un cristallo incrinato
- Furto: a casa, in hotel, sui mezzi pubblici
- Smarrimento: alcune polizze coprono lo smarrimento accidentale, non solo il furto
- Copertura mondiale: protezione durante i viaggi internazionali
- Valore concordato: lei e l’assicuratore concordate in anticipo il valore dell’articolo, così al momento del sinistro non ci sono contestazioni
- Restauro e riparazione: costi di riparazione specializzata anziché un rimborso forfettario
Che cosa è di solito escluso: usura, danni preesistenti e articoli lasciati incustoditi in un veicolo. Legga sempre con attenzione le esclusioni prima di impegnarsi con una polizza.
---
Le cinque categorie che vale di più la pena assicurare
Borse vintage e di seconda mano
È qui che il problema della sottoassicurazione è più acuto. Le borse vintage di Hermès, Chanel e Louis Vuitton si sono rivalutate in modo notevole, e la maggior parte dei proprietari non ha mai aggiornato il valore assicurato per riflettere questo aumento.
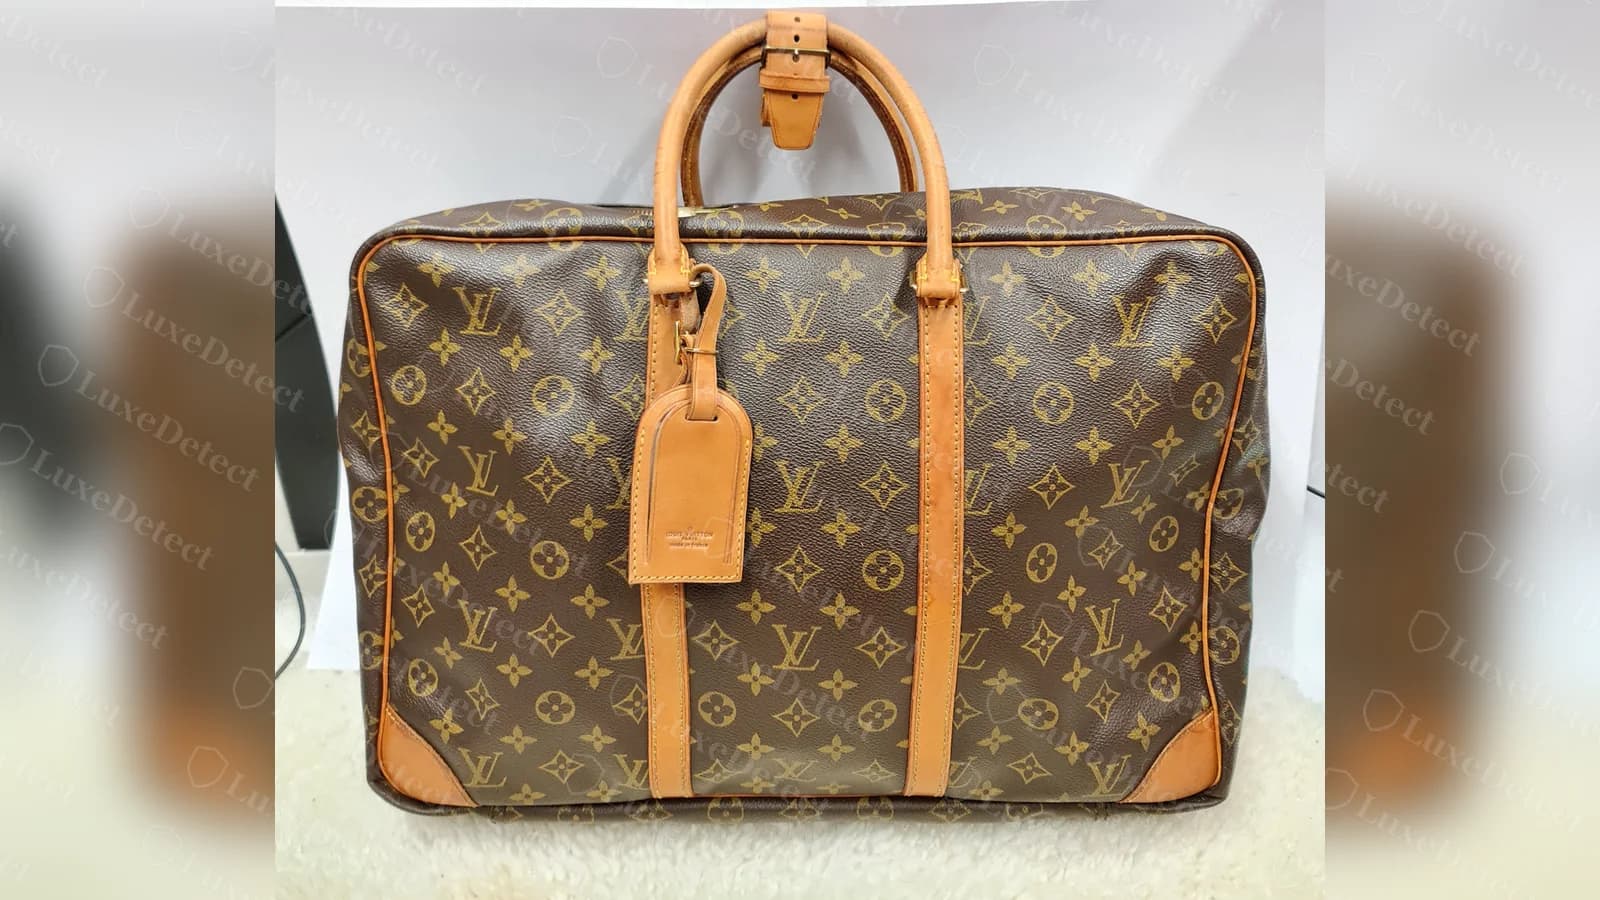
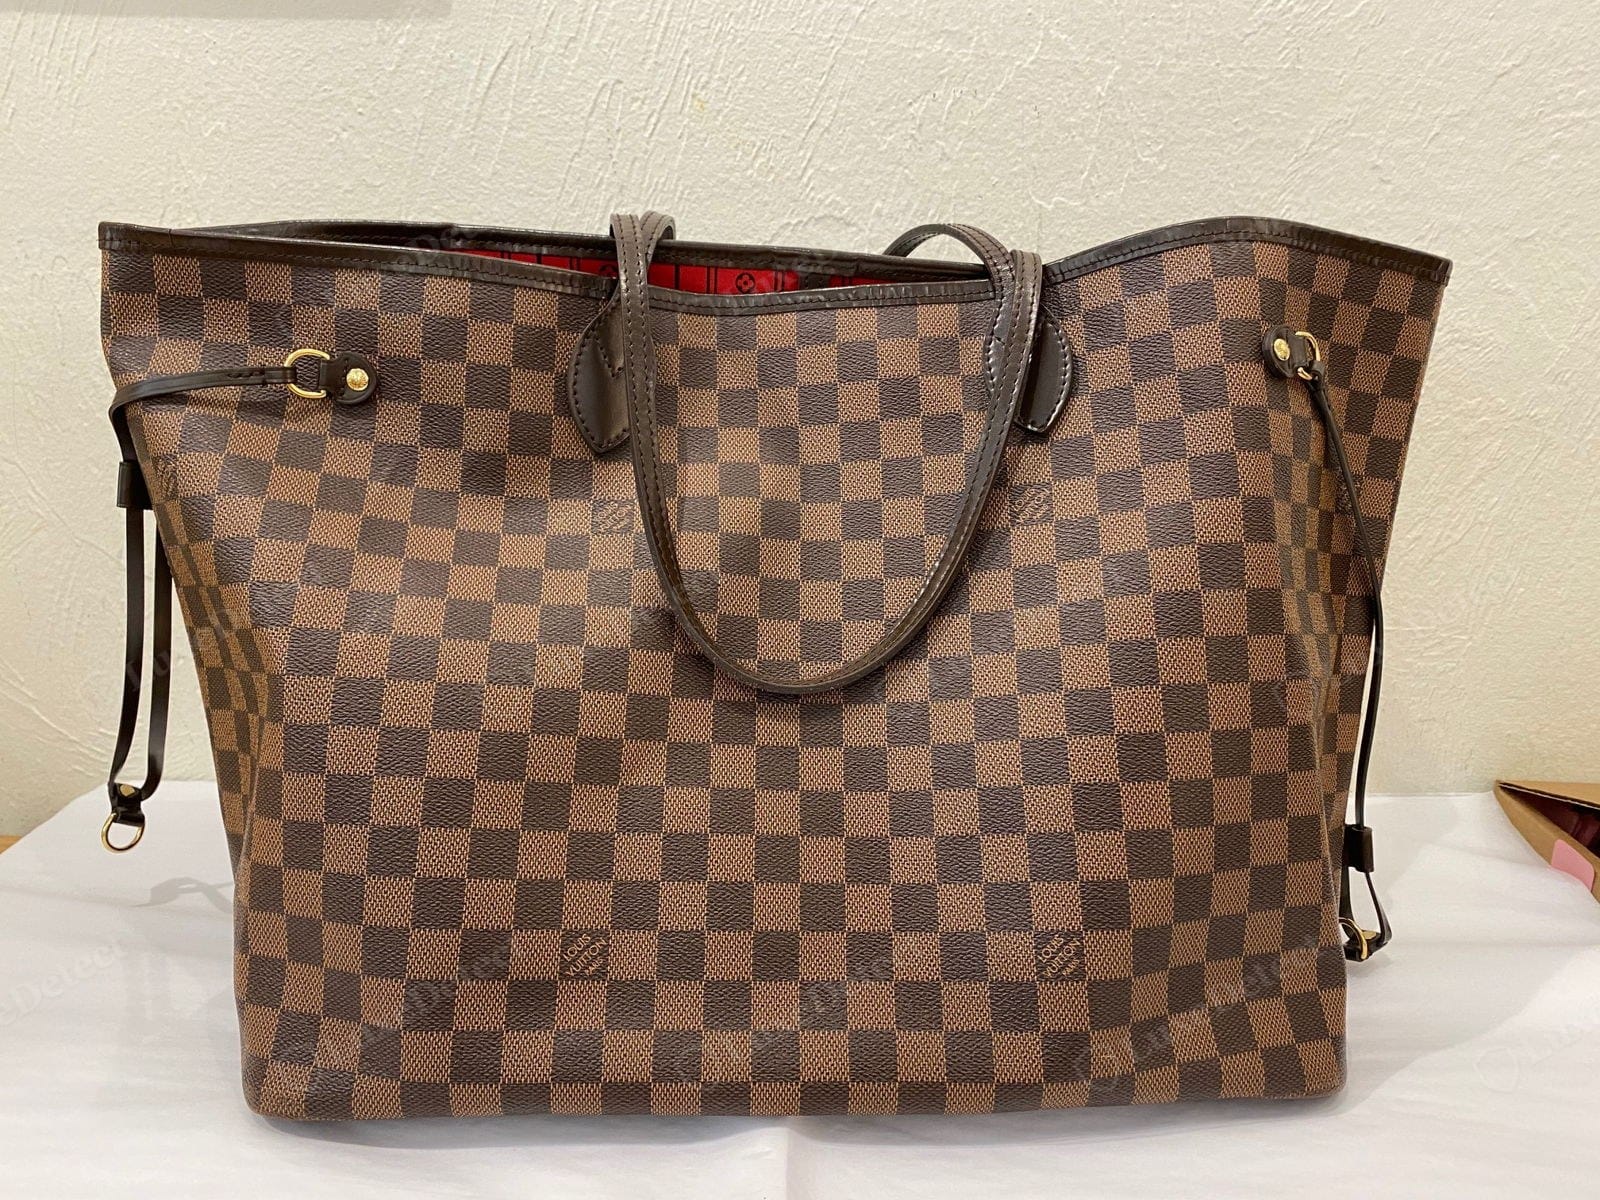
Una Birkin 25 in pelle Togo acquistata nel 2015 per 8.000 £ può valere oggi 28.000–35.000 £ sul mercato secondario. Una Chanel Classic Flap di seconda mano acquistata tre anni fa si è probabilmente rivalutata del 20–30%. Un modello Louis Vuitton fuori produzione, come una Papillon, una Alma vintage o una Noé precedente al 1990, può essere davvero insostituibile a qualsiasi prezzo.
Per i pezzi vintage in particolare, l’assicurazione a valore concordato è essenziale. L’assicuratore concorda in anticipo la somma assicurata sulla base di una stima attuale, così, se la borsa viene rubata o distrutta, riceve l’importo concordato, non la stima dell’assicuratore di quanto ritiene valga una borsa “simile”.
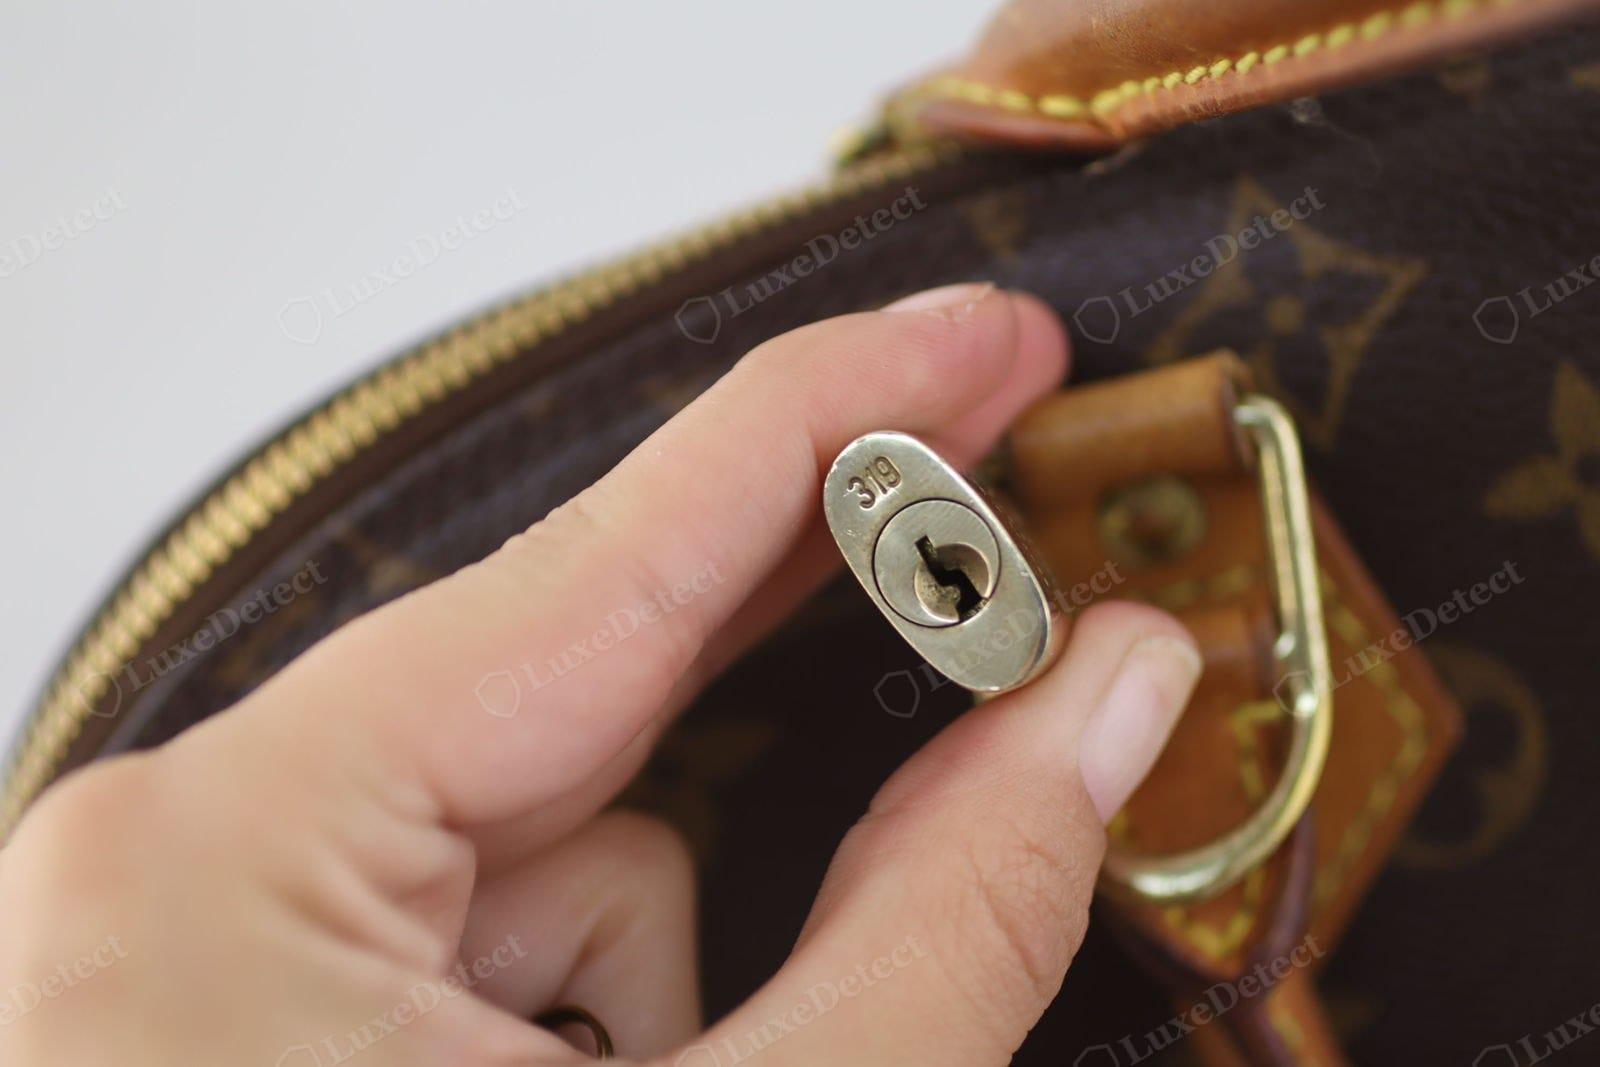
Che cosa documentare: certificato di autenticazione, date code o numero di serie, stima di mercato attuale (non il prezzo d’acquisto), foto ad alta risoluzione di tutti i pannelli, della minuteria e dell’interno.
Gioielleria fine
La gioielleria fine è la categoria di articoli di lusso personali più comunemente rubata. Gli anelli sono anche molto esposti allo smarrimento accidentale: in uno scarico, su una spiaggia, durante uno spostamento.
Che cosa documentare: certificato gemmologico (GIA, HRD o IGI per i diamanti), valutazione indipendente e foto dettagliate.
Accessori di lusso e piccola pelletteria
Foulard, cinture, portafogli e piccola pelletteria delle grandi maison vengono spesso trascurati, ma un foulard Hermès in seta vintage in condizioni perfette o un pezzo Gucci in edizione limitata può valere diverse migliaia di sterline. Le polizze standard raramente coprono i singoli accessori al loro valore effettivo.
Che cosa documentare: certificato di autenticazione, punzonature del marchio e foto.
Oggetti da collezione ed edizioni limitate
Sneaker rare, streetwear in edizione limitata e accessori da collezione sono diventati vere classi di attività. L’assicurazione standard di norma non li tocca: la copertura specializzata è l’unica opzione.
Orologi
Gli orologi di alto valore restano un bersaglio dei furti, e un movimento meccanico danneggiato può costare migliaia di sterline di manutenzione. Vale la pena assicurarli, anche se per la maggior parte dei clienti LuxeDetect le categorie delle borse vintage e della gioielleria sono la lacuna più urgente.
Che cosa documentare: numero di serie, numero di riferimento, scatola e documenti se presenti e autenticazione professionale.
---
Perché l’autenticazione viene prima dell’assicurazione
È il passaggio che la maggior parte delle persone salta: gli assicuratori di articoli di alto valore vogliono sapere che ciò che assicura è autentico. Se presenta una richiesta di risarcimento per una borsa Chanel da 12.000 £ che poi si rivela una contraffazione, l’assicuratore respingerà la richiesta e potrebbe annullare del tutto la polizza.
Ci sono due ragioni pratiche per autenticare prima di assicurare:
1. Valutazione accurata. Un’autenticazione professionale stabilisce che l’articolo è ciò che dichiara di essere, che è il punto di partenza per concordare un valore assicurato accurato. Senza di essa, chiede a un assicuratore di fidarsi della sua parola, cosa che sempre più spesso non farà.
2. Tutela del sinistro. Se l’articolo viene rubato o smarrito e viene presentata una richiesta, un assicuratore può esigere una prova di autenticità nell’ambito della procedura. Avere agli atti un certificato di autenticazione significa che quella conversazione non diventa mai un problema.
È esattamente qui che si colloca LuxeDetect. Il nostro servizio di autenticazione da foto fornisce un verdetto professionale e un certificato di autenticità digitale, il documento che ancora la sua richiesta di risarcimento e stabilisce la provenienza prima ancora di chiamare l’assicuratore.
---
Come valutare i suoi articoli di lusso ai fini assicurativi
Stabilire il valore assicurato giusto conta quanto avere una copertura. La sottoassicurazione è comune e la lascia in perdita anche quando una richiesta va a buon fine.
Per gli articoli acquistati di recente: usi la ricevuta d’acquisto originale come base, poi la incroci con i prezzi di mercato attuali. I mercati del lusso si muovono in fretta: una borsa acquistata due anni fa può valere oggi molto di più.
Per i pezzi di seconda mano o vintage: le serve una stima di mercato attuale, non il prezzo che ha pagato. Il mercato del lusso vintage si muove indipendentemente dai prezzi al dettaglio: una borsa che costava 3.000 £ di seconda mano cinque anni fa può ora spuntare 9.000 £ su Vestiaire Collective o The RealReal. Usi gli annunci attuali delle piattaforme di rivendita per lo stesso modello e le stesse condizioni per stabilire una cifra di sostituzione realistica.
Per gli articoli che si rivalutano: riveda e aggiorni il valore assicurato ogni 12–18 mesi. Il mercato delle borse vintage in particolare si è mosso più in fretta di quasi qualsiasi altra classe di attività. Un pezzo assicurato per 6.000 £ due anni fa e che ora vale 14.000 £ è di fatto sottoassicurato di 8.000 £, anche con una polizza valida in vigore.
---
Conosca Embri: l’assicurazione per il lusso pensata per come si acquista davvero
 ×

Abbiamo stretto una partnership con Embri per rendere questo processo più semplice ai clienti LuxeDetect.
Embri è una piattaforma insurtech specializzata, pensata apposta per gli articoli di alto valore: orologi, borse, gioielli e oggetti da collezione. A differenza degli assicuratori tradizionali, Embri si integra direttamente nel percorso d’acquisto ed è progettata per il modo in cui gli articoli di lusso si comprano e si vendono oggi: online, nelle boutique e sulle piattaforme di seconda mano.
Che cosa distingue Embri:
- Pensata per il lusso: non una generica estensione della polizza sul contenuto della casa, ma polizze progettate specificamente per orologi, borse e gioielleria fine
- Copertura immediata: nessuna lunga procedura di richiesta; si è coperti al momento dell’acquisto o in qualsiasi momento successivo
- Protezione mondiale: la copertura la segue insieme ai suoi articoli ovunque vada
- Sinistri senza intoppi: una procedura lineare, senza l’attrito di trattare con un assicuratore tradizionale che non conosce il mercato del lusso
L’abbinamento LuxeDetect ed Embri è naturale: noi verifichiamo che il suo articolo sia autentico, Embri si assicura che sia protetto. Cominciare con un’autenticazione significa che il suo certificato di autenticità è pronto nel momento in cui richiede la copertura: niente andirivieni, niente vuoti.
Visiti embri.co.uk per esplorare le opzioni di copertura per la sua collezione.
---
Una checklist pratica prima di assicurare
Prima di rivolgersi a qualsiasi assicuratore, specializzato o tradizionale, si assicuri di avere:
- [ ] Certificato di autenticazione per tutti i pezzi significativi (LuxeDetect può fornirlo)
- [ ] Valutazione di mercato attuale: non il prezzo d’acquisto, ma il costo di sostituzione odierno
- [ ] Numeri di serie e numeri di riferimento documentati
- [ ] Foto ad alta risoluzione di ogni articolo, compresi marchi identificativi, minuteria ed eventuale usura esistente
- [ ] Ricevute originali dove disponibili
- [ ] Scatola e documenti documentati se presenti (influiscono in modo significativo sul valore di orologi e borse)
Conservi copie di tutta la documentazione separatamente dagli articoli fisici: va bene un archivio cloud o una cartella di posta protetta.
---
In conclusione
I beni di lusso non sono mai stati così preziosi, né così presi di mira dai ladri. Il costo di un’assicurazione specializzata è modesto rispetto al valore che protegge, e l’esperienza dei sinistri con un fornitore pensato per questo è molto migliore che battersi con un assicuratore tradizionale che tratta la sua Birkin come un mobile.
La sequenza è semplice:
- Autenticare: confermare che ciò che possiede è autentico e stabilirne la provenienza
- Stimare: stabilire il valore di mercato attuale, non il prezzo d’acquisto originale
- Assicurare: ottenere una copertura specializzata che corrisponda a ciò che possiede davvero
LuxeDetect si occupa del primo passo. Embri si occupa del terzo. Il resto è burocrazia che vale la pena fare.
Confronti correlati
Se sta valutando le alternative, questi confronti correlati trattano argomenti affini:
Domande frequenti
L’assicurazione casa standard copre le borse di lusso?
Di solito non al loro pieno valore. La maggior parte delle polizze sul contenuto della casa limita il rimborso per singolo articolo a 1.500–2.500 £, ben al di sotto del valore di quasi qualsiasi borsa di lusso significativa. Di norma gli articoli devono anche essere indicati a parte (elencati singolarmente nella polizza) per ricevere una copertura significativa. L’assicurazione casa standard di solito esclude anche il furto fuori casa, che è il luogo in cui il furto di borse avviene più di frequente.
Mi serve un certificato di autenticazione per assicurare un articolo di lusso?
A rigore, nessun assicuratore rifiuta una polizza solo per mancanza di autenticazione. Ma per gli articoli di alto valore, qualsiasi cosa sopra 3.000–5.000 £, la maggior parte degli assicuratori specializzati richiede una prova di autenticità nell’ambito della procedura di sinistro. Presentare subito un certificato di autenticazione evita questo problema e la tutela anche: se in seguito un assicuratore stabilisce che l’articolo non era autentico, la richiesta viene respinta a prescindere dal premio pagato.
Ogni quanto devo aggiornare il valore assicurato dei miei articoli di lusso?
Ogni 12–18 mesi è una cadenza ragionevole per i beni di lusso vintage e di seconda mano. Il mercato secondario dei pezzi vintage di Hermès, Chanel e Louis Vuitton si muove più in fretta della maggior parte delle classi di attività: un pezzo che valeva 6.000 £ quando lo ha assicurato due anni fa può ora spuntare 12.000 £ o più. La sottoassicurazione è uno degli errori più comuni e costosi dei proprietari di articoli di lusso.
Quale documentazione richiedono di solito gli assicuratori per i beni di lusso?
La maggior parte degli assicuratori specializzati vuole: una valutazione o stima di mercato attuale (non il prezzo d’acquisto originale), il numero di serie o il date code, fotografie ad alta risoluzione dell’articolo (tutti i pannelli, la minuteria, l’interno) e un certificato di autenticazione per i pezzi di seconda mano. Le ricevute originali aiutano ma sono raramente obbligatorie, in particolare per i pezzi vintage per i quali i documenti di acquisto originali sono spesso irreperibili.
È disponibile una copertura mondiale per gli articoli di lusso?
Sì: è uno dei principali vantaggi dell’assicurazione specializzata per il lusso rispetto alle polizze standard sul contenuto della casa. La maggior parte delle polizze progettate per i beni di lusso segue l’articolo in tutto il mondo, coprendo furto e danni accidentali sia che si viaggi in patria sia all’estero. Verifichi i limiti territoriali esatti nei documenti della polizza, perché un piccolo numero di polizze esclude alcuni paesi o regioni.
Qual è la differenza tra polizze a valore di mercato e a valore concordato?
Le polizze a valore di mercato pagano quanto l’assicuratore stabilisce valesse il suo articolo al momento del sinistro, valore che può essere contestato ed è spesso inferiore al costo di sostituzione attuale. Le polizze a valore concordato fissano in anticipo l’importo assicurato, sulla base di una stima approvata da lei e dall’assicuratore. Per i beni di lusso vintage e in rivalutazione, il valore concordato è fortemente preferibile: elimina del tutto l’ambiguità dalla procedura di sinistro.