Especialista en autenticación de lujo vintage y bolsos
Especialista en autenticación de bolsos. Revisa pedidos de Hermès, Chanel, Louis Vuitton y Dior desde 2019.
Actualizado el 23 de agosto de 2026 · Publicado el 30 de abril de 2026 · Contacto
La brecha de protección de la que nadie habla
El mercado del lujo vintage y de segunda mano ha crecido de forma espectacular en la última década. Un Hermès Birkin comprado en 2015 por £8,000 puede valer hoy £30,000. Un Chanel Classic Flap de segunda mano comprado hace tres años probablemente se ha revalorizado todavía más. Y, sin embargo, la gran mayoría de estas piezas están en los armarios sin ningún seguro, o peor aún, cubiertas por una póliza genérica de contenido del hogar que limita cada artículo a £1,500.
Esto importa porque una póliza estándar de contenido del hogar nunca se diseñó para artículos de lujo. Limita el pago por artículo a £1,500–£2,500, excluye el robo fuera de casa y paga el valor de mercado según lo tase la aseguradora, no la cifra que realmente necesitarías para reponer un Birkin vintage o una pieza rara de Louis Vuitton.
La buena noticia: existe un seguro especializado para artículos de lujo, es más accesible de lo que la mayoría cree, y contratarlo es bastante más fácil cuando tus artículos están debidamente autenticados.
---
Por qué el seguro de hogar estándar no es suficiente
La mayoría de las pólizas de contenido del hogar tienen tres limitaciones críticas para los artículos de lujo:
Límites por artículo
Las pólizas suelen limitar cada artículo a £1,500–£2,500 sin una declaración específica de alto valor. Todo lo que supere ese umbral exige un artículo asegurado por separado, y muchas aseguradoras ni siquiera ofrecen esto para ciertas categorías.
Exclusiones fuera del hogar
El seguro de contenido estándar suele cubrir tus pertenencias solo dentro de tu casa. En el momento en que llevas tu pulsera Cartier a cenar o viajas con tu equipaje Louis Vuitton, normalmente estás desprotegido frente al robo o la pérdida accidental.
Sin valor acordado
Las pólizas estándar pagan el "valor de mercado en el momento de la pérdida", determinado por la aseguradora, no por ti. En los artículos de lujo vintage y de segunda mano que se han revalorizado (un Hermès Kelly anterior al 2000, un Chanel 2.55 vintage, un estilo descatalogado de Louis Vuitton), esto casi siempre significa un pago muy inferior a lo que costaría encontrar y reponer la pieza.
---
Qué cubre en realidad un seguro de lujo especializado
Una póliza de artículos de lujo hecha a medida suele incluir:
- Daños accidentales: un arañazo, un cierre roto, un cristal agrietado
- Robo: en casa, en un hotel, en el transporte público
- Pérdida: algunas pólizas cubren la pérdida accidental, no solo el robo
- Cobertura mundial: protección mientras viajas por el extranjero
- Valor acordado: tú y la aseguradora acordáis de antemano el valor del artículo, así que no hay disputa a la hora de reclamar
- Restauración y reparación: costes de reparación especializada en lugar de un pago global
Lo que suele excluirse: el desgaste, los daños preexistentes y los artículos dejados sin vigilancia en un vehículo. Lee siempre con atención las exclusiones antes de comprometerte con una póliza.
---
Las cinco categorías que más merece la pena asegurar
Bolsos vintage y de segunda mano
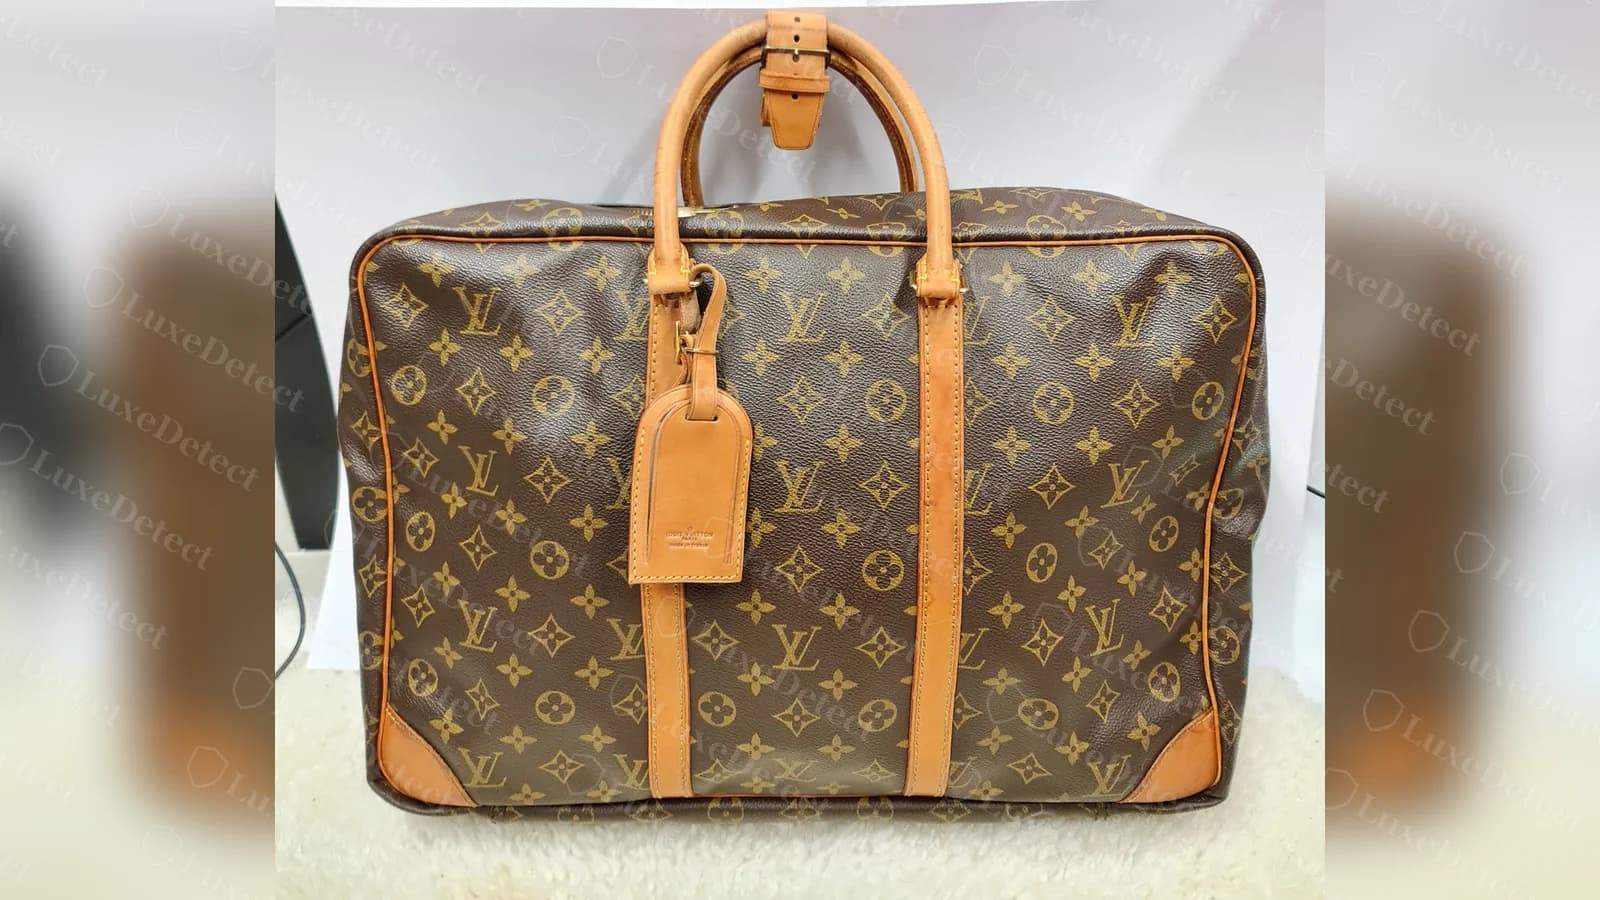
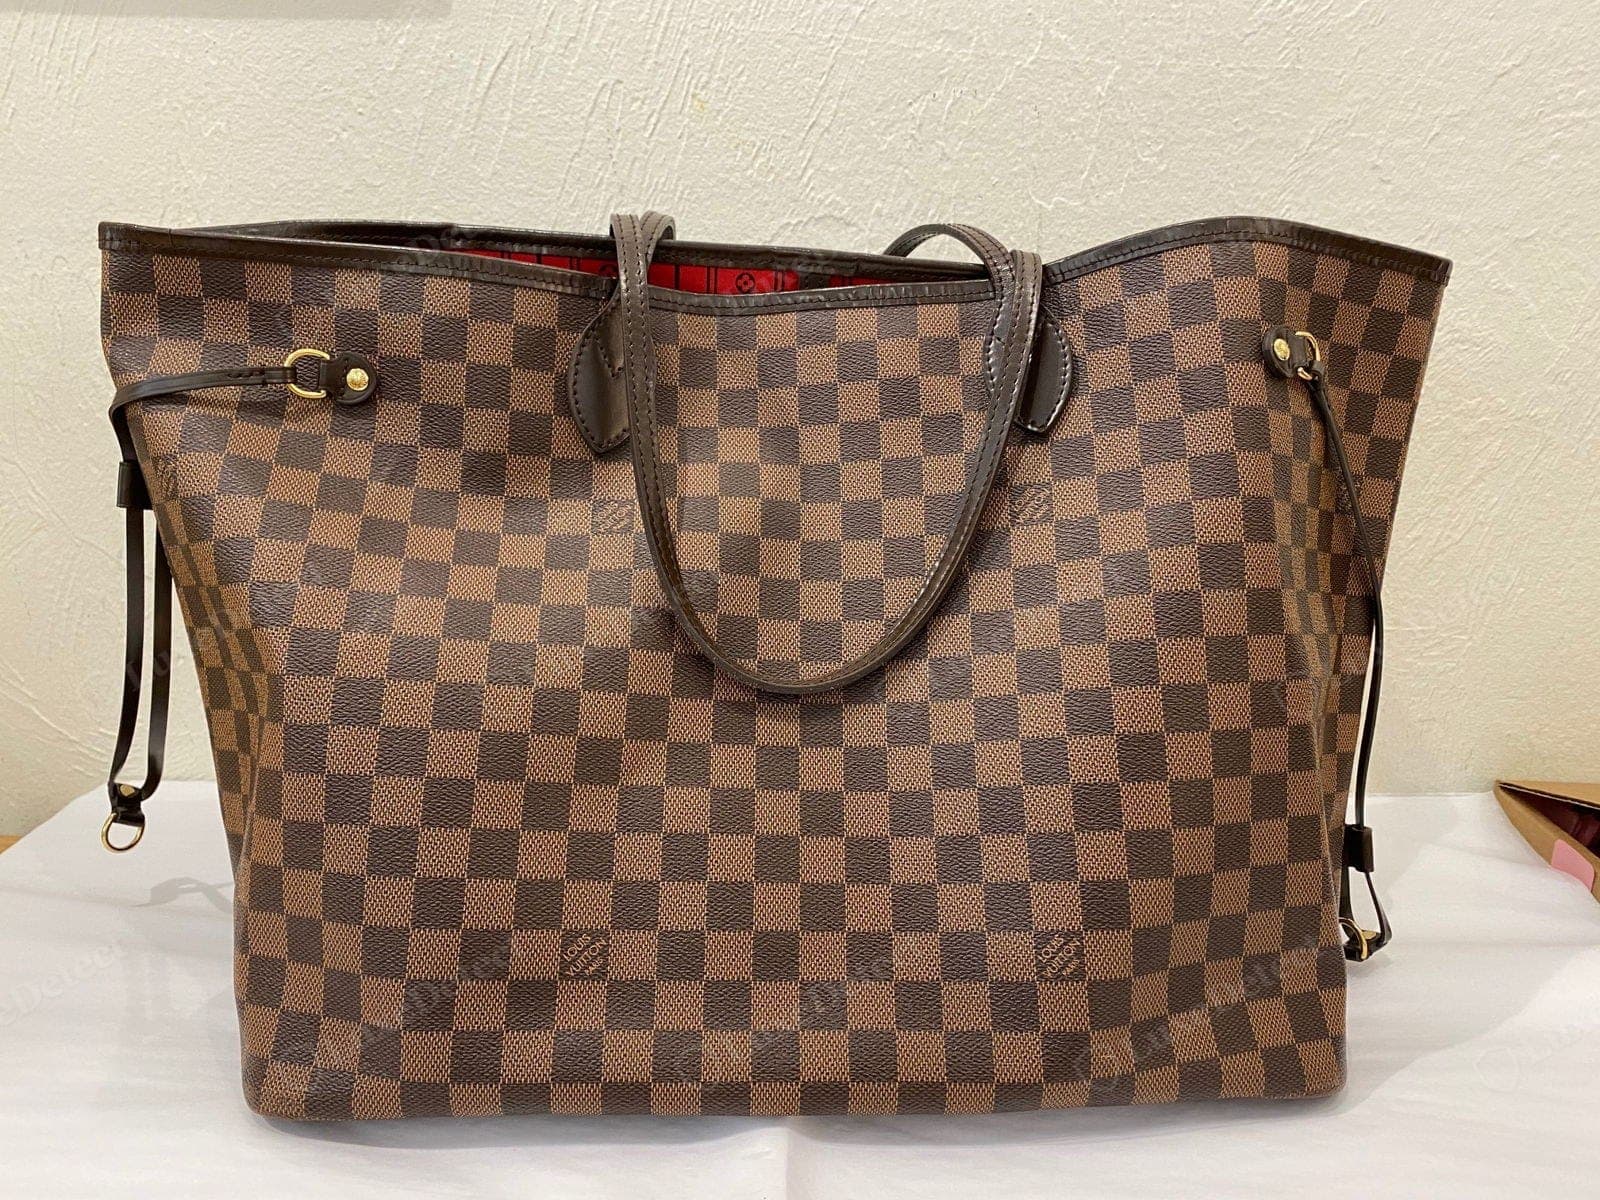
Aquí es donde el problema del infraseguro es más agudo. Los bolsos vintage de Hermès, Chanel y Louis Vuitton se han revalorizado de forma espectacular, y la mayoría de los propietarios nunca ha actualizado su valor asegurado para reflejarlo.
Un Birkin 25 en piel Togo comprado en 2015 por £8,000 puede valer ahora £28,000–£35,000 en el mercado secundario. Un Chanel Classic Flap de segunda mano comprado hace tres años probablemente se ha revalorizado un 20–30 %. Un estilo descatalogado de Louis Vuitton (un Papillon, un Alma vintage, un Noé anterior a 1990) puede ser realmente irreemplazable a cualquier precio.
En las piezas vintage en concreto, el seguro de valor acordado es esencial. La aseguradora acuerda de antemano la suma asegurada a partir de una tasación actual, de modo que si el bolso se roba o se destruye, recibes la cantidad acordada y no la estimación que haga la aseguradora de lo que cree que vale un bolso "similar".
Qué documentar: certificado de autenticación, código de fecha o número de serie, tasación de mercado actual (no el precio de compra) y fotos de alta resolución de todos los paneles, los herrajes y el interior.
Joyería fina
La joyería fina es la categoría de artículo de lujo personal que más se roba. Los anillos también son muy vulnerables a la pérdida accidental: por un desagüe, en la playa, durante un trayecto.
Qué documentar: certificado gemológico (GIA, HRD o IGI para diamantes), tasación independiente y fotos detalladas.
Accesorios de lujo y pequeña marroquinería
Los pañuelos, cinturones, carteras y pequeños artículos de piel de las grandes casas se pasan por alto a menudo, pero un pañuelo de seda Hermès vintage en estado impecable o una pieza Gucci de edición limitada pueden valer varios miles de libras. Las pólizas estándar rara vez cubren los accesorios individuales por su valor real.
Qué documentar: certificado de autenticación, punzones de marca y fotos.
Artículos de colección y ediciones limitadas
Las zapatillas raras, el streetwear de edición limitada y los accesorios de coleccionista se han convertido en verdaderas clases de activos. El seguro estándar normalmente ni se acerca a estas categorías: la cobertura especializada es la única opción.
Relojes
Los relojes de alto valor siguen siendo un objetivo de robo, y un movimiento mecánico dañado puede costar miles en revisión. Vale la pena asegurarlos, aunque para la mayoría de los clientes de LuxeDetect los bolsos vintage y la joyería son la carencia más urgente.
Qué documentar: número de serie, número de referencia, caja y documentación si los hay, y autenticación profesional.
---
Por qué la autenticación va antes que el seguro
Este es el paso que casi todos pasan por alto: las aseguradoras de artículos de alto valor quieren saber que lo que aseguras es genuino. Si presentas una reclamación por un bolso Chanel de £12,000 que luego resulta ser falso, la aseguradora la denegará, y puede anular la póliza por completo.
Hay dos razones prácticas para autenticar antes de asegurar:
1. Valoración precisa. Una autenticación profesional establece que el artículo es lo que dice ser, que es el punto de partida para acordar un valor asegurado preciso. Sin ella, le pides a la aseguradora que te crea bajo palabra, algo que cada vez hacen menos.
2. Protección en caso de reclamación. Si el artículo se roba o se pierde y se presenta una reclamación, la aseguradora puede exigir una prueba de autenticidad como parte del proceso. Tener un certificado de autenticación archivado hace que esa conversación nunca se convierta en un problema.
Aquí es exactamente donde encaja LuxeDetect. Nuestro servicio de autenticación a partir de fotos entrega un veredicto profesional y un Certificado de Autenticidad digital: el documento que respalda tu reclamación al seguro y establece la procedencia antes incluso de llamar a la aseguradora.
---
Cómo valorar tus artículos de lujo para asegurarlos
Acertar con el valor asegurado importa tanto como tener cobertura. El infraseguro es frecuente y te deja con pérdidas incluso cuando la reclamación prospera.
Para artículos comprados recientemente: usa el recibo de compra original como base y contrástalo con los precios de mercado actuales. Los mercados de artículos de lujo se mueven rápido: un bolso comprado hace dos años puede valer bastante más hoy.
Para piezas de segunda mano o vintage: necesitas una tasación de mercado actual, no el precio que pagaste. El mercado del lujo vintage se mueve con independencia de los precios de tienda: un bolso que costó £3,000 de segunda mano hace cinco años puede alcanzar ahora £9,000 en Vestiaire Collective o The RealReal. Usa los anuncios actuales de plataformas de reventa del mismo modelo y estado para establecer una cifra de reposición realista.
Para artículos que se revalorizan: revisa y actualiza tu valor asegurado cada 12–18 meses. El mercado de bolsos vintage en particular se ha movido más rápido que casi cualquier otra clase de activos. Una pieza asegurada por £6,000 hace dos años que ahora vale £14,000 está, en la práctica, infraasegurada en £8,000, incluso con una póliza válida en vigor.
---
Conoce Embri: seguro de lujo pensado para cómo compras de verdad
 ×

Nos hemos asociado con Embri para facilitar este proceso a los clientes de LuxeDetect.
Embri es una plataforma insurtech especializada, creada específicamente para artículos de alto valor: relojes, bolsos, joyería y artículos de colección. A diferencia de las aseguradoras tradicionales, Embri se integra directamente en el proceso de compra y está pensada para la forma en que hoy se compran y se venden los artículos de lujo: en línea, en boutiques y en plataformas de segunda mano.
Qué distingue a Embri:
- Hecha a medida para el lujo: no es una extensión genérica del seguro de hogar, sino pólizas diseñadas específicamente en torno a relojes, bolsos y joyería fina
- Cobertura instantánea: sin procesos de solicitud largos; te aseguras en el momento de la compra o en cualquier momento después
- Protección mundial: la cobertura te acompaña a ti y a tus artículos dondequiera que vayas
- Reclamaciones sin complicaciones: un proceso directo, sin la fricción de tratar con una aseguradora convencional que no entiende el mercado del lujo
La unión de LuxeDetect y Embri es natural: nosotros verificamos que tu artículo es genuino, Embri se asegura de que esté protegido. Empezar por una autenticación significa que tu Certificado de Autenticidad está listo en el momento en que solicitas la cobertura, sin idas y venidas y sin vacíos.
Visita embri.co.uk para explorar las opciones de cobertura para tu colección.
---
Una lista práctica antes de asegurar
Antes de acudir a cualquier aseguradora, especializada o convencional, asegúrate de tener:
- [ ] Certificado de autenticación de todas las piezas importantes (LuxeDetect puede proporcionártelo)
- [ ] Valoración de mercado actual: no el precio de compra, sino el coste de reposición de hoy
- [ ] Números de serie y números de referencia documentados
- [ ] Fotos de alta resolución de cada artículo, incluidas las marcas identificativas, los herrajes y cualquier desgaste existente
- [ ] Recibos originales cuando los haya
- [ ] Caja y documentación registradas si existen (afecta de forma significativa al valor de relojes y bolsos)
Guarda copias de toda la documentación por separado de los artículos físicos: el almacenamiento en la nube o una carpeta de correo segura funcionan bien.
---
En resumen
Los artículos de lujo nunca han sido tan valiosos, ni han estado tan en el punto de mira de los ladrones. El coste de un seguro especializado es modesto en relación con el valor que protege, y la experiencia de reclamación con un proveedor hecho a medida es muchísimo mejor que pelearse con una aseguradora convencional que trata tu Birkin como si fuera un mueble.
La secuencia es sencilla:
- Autentica: confirma que lo que tienes es genuino y establece su procedencia
- Tasa: establece el valor de mercado actual, no el precio de compra original
- Asegura: contrata una cobertura especializada que se ajuste a lo que realmente posees
LuxeDetect se encarga del paso uno. Embri se encarga del paso tres. El resto es papeleo que vale la pena hacer.
Comparativas relacionadas
Si estás sopesando opciones, estas comparativas relacionadas cubren temas cercanos:
Preguntas frecuentes
¿El seguro de hogar estándar cubre los bolsos de lujo?
Normalmente no por su valor completo. La mayoría de las pólizas de contenido del hogar limitan el pago por artículo a £1,500–£2,500, muy por debajo del valor de casi cualquier bolso de lujo importante. Además, los artículos suelen tener que estar asegurados de forma específica (listados individualmente en la póliza) para recibir una cobertura significativa. El seguro de hogar estándar también suele excluir el robo fuera de casa, que es donde con más frecuencia se roban los bolsos.
¿Necesito un certificado de autenticación para asegurar un artículo de lujo?
Estrictamente hablando, ninguna aseguradora rechazará una póliza solo por la falta de autenticación. Pero para los artículos de alto valor, es decir, todo lo que supere £3,000–£5,000, la mayoría de las aseguradoras especializadas pedirán pruebas de autenticidad como parte del proceso de reclamación. Presentar un certificado de autenticación desde el principio evita este problema y además te protege: si más adelante una aseguradora determina que el artículo no era genuino, la reclamación se denegará sea cual sea la prima pagada.
¿Cada cuánto debo actualizar el valor asegurado de mis artículos de lujo?
Cada 12–18 meses es un ritmo razonable para los artículos de lujo vintage y de segunda mano. El mercado secundario de piezas vintage de Hermès, Chanel y Louis Vuitton se mueve más rápido que la mayoría de las clases de activos: una pieza que valía £6,000 cuando la aseguraste hace dos años puede alcanzar ahora £12,000 o más. El infraseguro es uno de los errores más comunes y más costosos de los propietarios de artículos de lujo.
¿Qué documentación suelen exigir las aseguradoras para los artículos de lujo?
La mayoría de las aseguradoras especializadas quieren: una valoración o tasación de mercado actual (no el precio de compra original), el número de serie o código de fecha, fotografías de alta resolución del artículo (todos los paneles, los herrajes, el interior) y un certificado de autenticación para las piezas de segunda mano. Los recibos originales ayudan, pero rara vez son obligatorios, sobre todo en artículos vintage, donde los documentos de compra originales a menudo no están disponibles.
¿Hay cobertura mundial para los artículos de lujo?
Sí, esta es una de las ventajas clave del seguro de lujo especializado frente a las pólizas estándar de contenido del hogar. La mayoría de las pólizas de artículos de lujo hechas a medida siguen al artículo por todo el mundo y cubren el robo y los daños accidentales tanto si viajas dentro de tu país como al extranjero. Confirma los límites territoriales exactos en los documentos de la póliza, ya que un pequeño número de pólizas tiene exclusiones para ciertos países o regiones.
¿Cuál es la diferencia entre una póliza de valor de mercado y una de valor acordado?
Las pólizas de valor de mercado pagan lo que la aseguradora determina que valía tu artículo en el momento de la pérdida, algo que puede discutirse y que suele ser inferior al coste de reposición actual. Las pólizas de valor acordado fijan de antemano el importe asegurado, a partir de una tasación que tú y la aseguradora aprobáis. Para los artículos de lujo vintage y que se revalorizan, el valor acordado es claramente preferible: elimina por completo la ambigüedad del proceso de reclamación.