Spécialiste de l'authentification de luxe vintage et de sacs à main
Spécialiste de l'authentification de sacs à main. Examine des commandes Hermès, Chanel, Louis Vuitton et Dior depuis 2019.
Mis à jour le 23 août 2026 · Publié le 30 avril 2026 · Contact
La lacune de protection dont personne ne parle
Le marché du luxe vintage et d'occasion a énormément grandi depuis dix ans. Un Hermès Birkin acheté en 2015 pour 8 000 £ peut en valoir 30 000 aujourd'hui. Un Chanel Classic Flap d'occasion acheté il y a trois ans a sans doute pris encore plus de valeur. Pourtant, la grande majorité de ces pièces dorment dans des penderies sans aucune assurance, ou pire, couvertes par un contrat multirisque habitation générique qui plafonne chaque objet à 1 500 £.
Cela compte, car un contrat multirisque habitation standard n'a jamais été conçu pour les articles de luxe. Il plafonne l'indemnisation par objet à 1 500 £–2 500 £, exclut le vol hors du domicile, et indemnise à la valeur de marché estimée par l'assureur, pas au montant dont vous auriez réellement besoin pour remplacer un Birkin vintage ou une rare pièce Louis Vuitton.
La bonne nouvelle : une assurance spécialisée pour articles de luxe existe, elle est plus accessible que la plupart des gens ne le pensent, et il est bien plus facile d'être couvert lorsque vos articles sont correctement authentifiés.
---
Pourquoi l'assurance habitation standard ne suffit pas
La plupart des contrats multirisque habitation présentent trois limites critiques pour les articles de luxe :
Plafonds par objet
Les contrats plafonnent généralement chaque objet à 1 500 £–2 500 £ sans déclaration spécifique de valeur élevée. Tout ce qui dépasse ce seuil nécessite un objet déclaré séparément, et beaucoup d'assureurs ne proposent pas cela pour certaines catégories.
Exclusions hors du domicile
L'assurance habitation standard ne couvre généralement vos biens qu'à l'intérieur de votre logement. Dès que vous portez votre bracelet Cartier au dîner ou voyagez avec vos bagages Louis Vuitton, vous n'êtes en général pas protégé contre le vol ou la perte accidentelle.
Pas de valeur convenue
Les contrats standard indemnisent à la « valeur de marché au moment du sinistre », déterminée par l'assureur, pas par vous. Pour les articles de luxe vintage et d'occasion qui ont pris de la valeur (un Hermès Kelly d'avant 2000, un Chanel 2.55 vintage, un modèle Louis Vuitton abandonné), cela aboutit presque toujours à une indemnité bien inférieure à ce qu'il en coûterait réellement pour retrouver et remplacer la pièce.
---
Ce que couvre réellement une assurance luxe spécialisée
Un contrat conçu pour les articles de luxe comprend généralement :
- Les dommages accidentels : une rayure, un fermoir cassé, un cristal fissuré
- Le vol : à domicile, à l'hôtel, dans les transports en commun
- La perte : certains contrats couvrent la perte accidentelle, pas seulement le vol
- Une couverture mondiale : une protection pendant les voyages à l'étranger
- La valeur convenue : vous et l'assureur convenez d'avance de la valeur de l'article, sans litige au moment du sinistre
- La restauration et la réparation : le coût d'une réparation par un spécialiste plutôt qu'une indemnité forfaitaire
Ce qui est généralement exclu : l'usure normale, les dommages préexistants et les articles laissés sans surveillance dans un véhicule. Lisez toujours attentivement les exclusions avant de vous engager.
---
Les cinq catégories qui méritent le plus d'être assurées
Sacs à main vintage et d'occasion
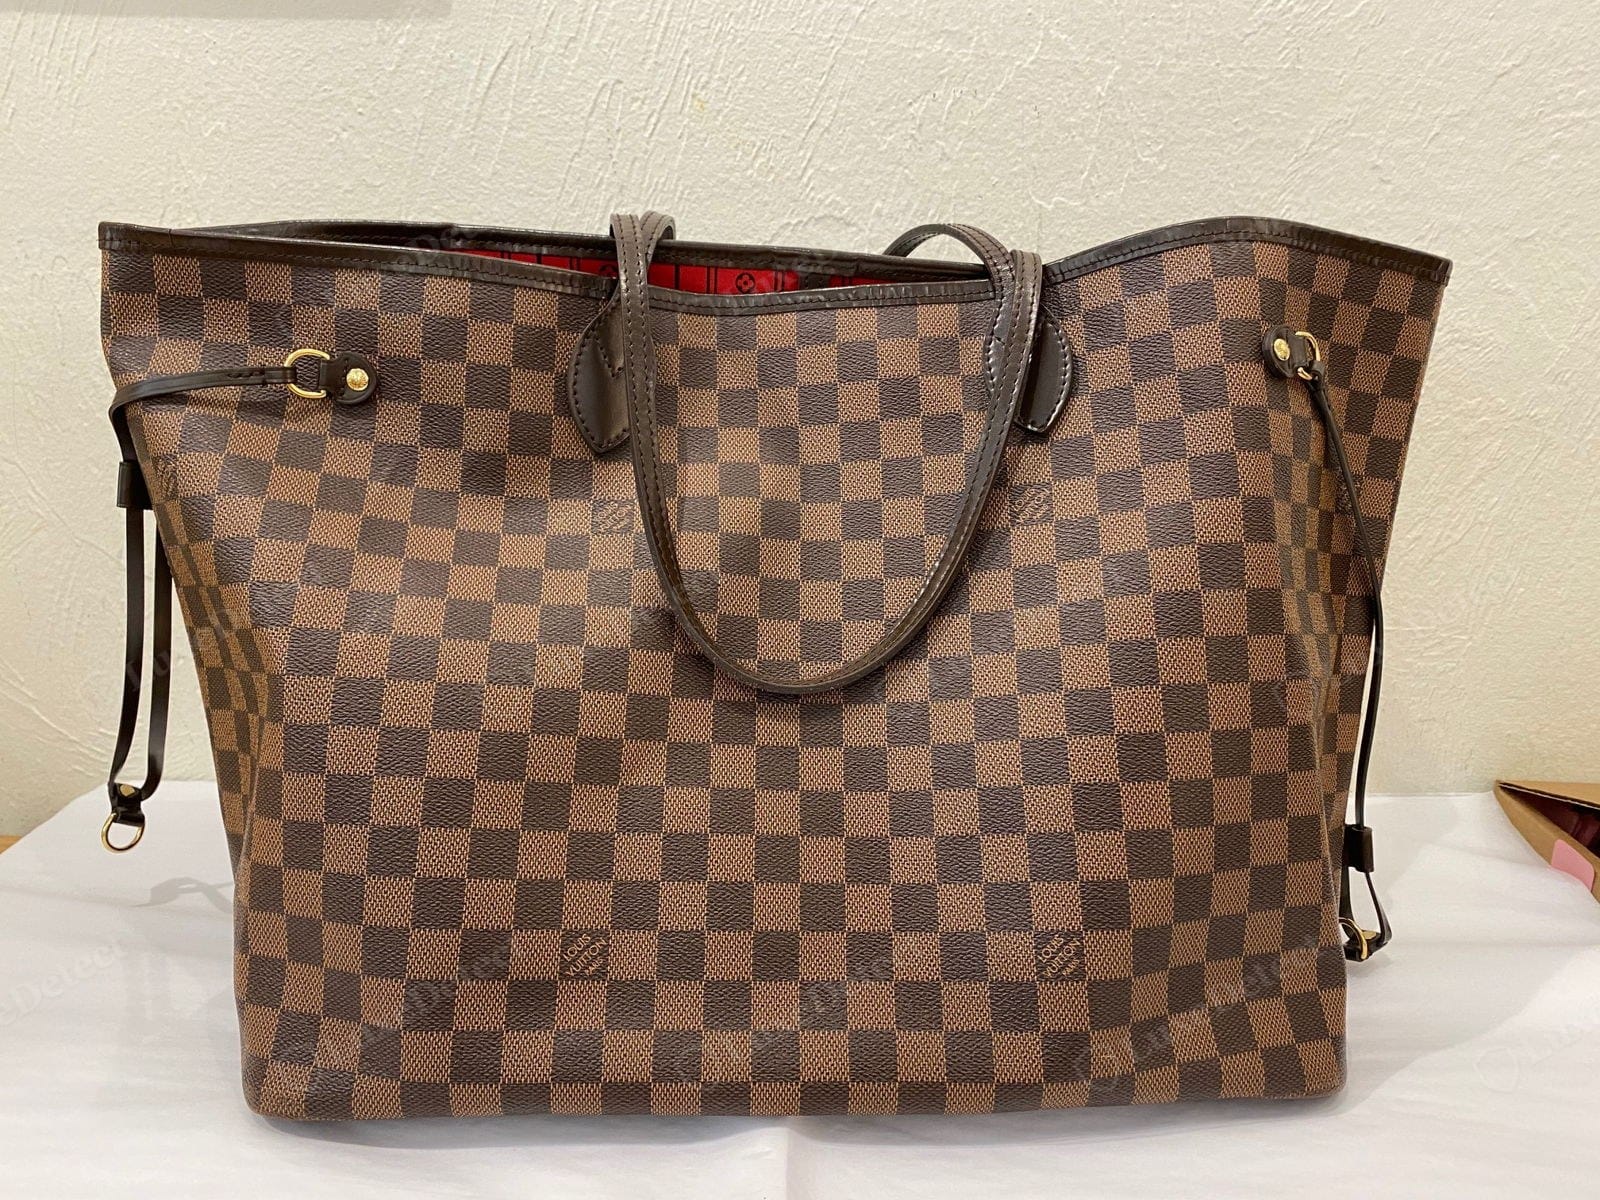
C'est là que le problème de sous-assurance est le plus aigu. Les sacs Hermès, Chanel et Louis Vuitton vintage ont pris énormément de valeur, et la plupart des propriétaires n'ont jamais actualisé leur valeur assurée en conséquence.
Un Birkin 25 en cuir Togo acheté en 2015 pour 8 000 £ peut valoir aujourd'hui 28 000 £–35 000 £ sur le marché secondaire. Un Chanel Classic Flap d'occasion acheté il y a trois ans a probablement pris 20 à 30 %. Un modèle Louis Vuitton abandonné, un Papillon, un Alma vintage, un Noé d'avant 1990, peut être véritablement irremplaçable à n'importe quel prix.
Pour les pièces vintage en particulier, une assurance à valeur convenue est essentielle. L'assureur convient d'avance de la somme assurée sur la base d'une expertise actuelle : si le sac est volé ou détruit, vous recevez le montant convenu, pas l'estimation par l'assureur de ce que vaut selon lui un sac « similaire ».
À documenter : certificat d'authentification, code date ou numéro de série, expertise de valeur de marché actuelle (pas le prix d'achat), photos haute résolution de tous les panneaux, de la quincaillerie et de l'intérieur.
Haute joaillerie
La haute joaillerie est la catégorie d'objets de luxe personnels la plus fréquemment volée. Les bagues sont aussi très exposées à la perte accidentelle : dans un siphon, sur une plage, en transit.
À documenter : certificat gemmologique (GIA, HRD ou IGI pour les diamants), estimation indépendante et photos détaillées.
Accessoires de luxe et petite maroquinerie
Les foulards, ceintures, portefeuilles et petits articles de maroquinerie des grandes maisons sont souvent négligés, mais un carré de soie Hermès vintage en parfait état ou une pièce Gucci en édition limitée peut valoir plusieurs milliers de livres. Les contrats standard couvrent rarement les accessoires pris individuellement à leur valeur réelle.
À documenter : certificat d'authentification, estampilles de marque et photos.
Objets de collection et éditions limitées
Les sneakers rares, le streetwear en édition limitée et les accessoires de collection sont devenus de véritables classes d'actifs. L'assurance standard n'y touche généralement pas : une couverture spécialisée est la seule option.
Montres
Les montres de grande valeur restent une cible de vol, et un mouvement mécanique endommagé peut coûter des milliers à réviser. Elles méritent d'être assurées, même si, pour la plupart des clients de LuxeDetect, les sacs à main vintage et les bijoux sont les lacunes les plus urgentes.
À documenter : numéro de série, numéro de référence, boîte et papiers le cas échéant, et authentification professionnelle.
---
Pourquoi l'authentification précède l'assurance
C'est l'étape que la plupart des gens manquent : les assureurs d'articles de grande valeur veulent savoir que ce que vous assurez est authentique. Si vous déclarez un sinistre pour un sac Chanel à 12 000 £ qui se révèle ensuite être une contrefaçon, l'assureur refusera la demande, et pourra annuler entièrement le contrat.
Il y a deux raisons pratiques d'authentifier avant d'assurer :
1. Une valorisation exacte. Une authentification professionnelle établit que l'article est bien ce qu'il prétend être, ce qui est le point de départ pour convenir d'une valeur assurée exacte. Sans elle, vous demandez à un assureur de vous croire sur parole, ce qu'ils acceptent de moins en moins.
2. La protection en cas de sinistre. Si l'article est volé ou perdu et qu'un sinistre est déclaré, un assureur peut exiger une preuve d'authenticité au cours de l'instruction. Avoir un certificat d'authentification en dossier fait que cette conversation ne pose jamais problème.
C'est exactement là que LuxeDetect intervient. Notre service d'authentification à partir de photos rend un verdict professionnel et un certificat d'authenticité numérique, le document qui ancre votre déclaration de sinistre et établit la provenance avant même que vous n'appeliez l'assureur.
---
Comment évaluer vos articles de luxe pour l'assurance
Bien fixer la valeur assurée compte autant que d'être couvert. La sous-assurance est courante et vous laisse de votre poche même quand une demande aboutit.
Pour les articles achetés récemment : prenez le reçu d'achat d'origine comme base, puis recoupez avec les prix actuels du marché. Les marchés du luxe évoluent vite : un sac acheté il y a deux ans peut valoir nettement plus aujourd'hui.
Pour les pièces d'occasion ou vintage : il vous faut une expertise de marché actuelle, pas le prix que vous avez payé. Le marché du luxe vintage évolue indépendamment des prix du neuf : un sac qui coûtait 3 000 £ d'occasion il y a cinq ans peut aujourd'hui atteindre 9 000 £ sur Vestiaire Collective ou The RealReal. Utilisez les annonces actuelles des plateformes de revente pour le même modèle et le même état afin d'établir un chiffre de remplacement réaliste.
Pour les articles qui prennent de la valeur : révisez et actualisez votre valeur assurée tous les 12 à 18 mois. Le marché du sac à main vintage a évolué plus vite que presque toute autre classe d'actifs. Une pièce assurée 6 000 £ il y a deux ans qui en vaut aujourd'hui 14 000 £ est de fait sous-assurée de 8 000 £, même avec un contrat valide.
---
Découvrez Embri : une assurance luxe conçue pour la façon dont vous achetez réellement
 ×

Nous nous sommes associés à Embri pour faciliter cette démarche aux clients de LuxeDetect.
Embri est une plateforme d'insurtech spécialisée, conçue pour les articles de grande valeur : montres, sacs à main, bijoux et objets de collection. Contrairement aux assureurs traditionnels, Embri s'intègre directement au parcours d'achat et est conçue pour la façon dont les articles de luxe s'achètent et se vendent aujourd'hui : en ligne, en boutique et sur les plateformes d'occasion.
Ce qui distingue Embri :
- Conçue pour le luxe : pas une extension générique d'un contrat habitation, mais des contrats conçus spécifiquement autour des montres, des sacs à main et de la haute joaillerie
- Couverture instantanée : pas de longue procédure de souscription ; soyez couvert au moment de l'achat ou à tout moment après
- Protection mondiale : la couverture vous suit, vous et vos articles, partout où vous allez
- Sinistres simplifiés : une procédure directe, sans les frictions d'un assureur généraliste qui ne comprend pas le marché du luxe
L'association de LuxeDetect et d'Embri est naturelle : nous vérifions que votre article est authentique, Embri s'assure qu'il est protégé. Commencer par une authentification signifie que votre certificat d'authenticité est prêt au moment où vous demandez la couverture : pas d'allers-retours, pas de lacunes.
Rendez-vous sur embri.co.uk pour découvrir les options de couverture de votre collection.
---
Une liste de contrôle pratique avant d'assurer
Avant de vous adresser à un assureur, spécialisé ou généraliste, assurez-vous d'avoir :
- [ ] Un certificat d'authentification pour toutes les pièces importantes (LuxeDetect peut le fournir)
- [ ] Une évaluation de marché actuelle : pas le prix d'achat, mais le coût de remplacement d'aujourd'hui
- [ ] Les numéros de série et de référence documentés
- [ ] Des photos haute résolution de chaque article, y compris les marques d'identification, la quincaillerie et toute usure existante
- [ ] Les reçus d'origine lorsqu'ils existent
- [ ] La boîte et les papiers documentés s'ils sont présents (ils influencent nettement la valeur des montres et des sacs à main)
Conservez des copies de tous les documents séparément des articles eux-mêmes : un stockage dans le cloud ou un dossier de messagerie sécurisé fonctionne bien.
---
En résumé
Les articles de luxe n'ont jamais eu autant de valeur, ni été aussi visés par les voleurs. Le coût d'une assurance spécialisée est modeste par rapport à la valeur qu'elle protège, et l'expérience de sinistre avec un assureur conçu pour cela est incomparablement meilleure que la lutte avec un assureur généraliste qui traite votre Birkin comme un meuble.
La séquence est simple :
- Authentifier : confirmer que ce que vous avez est authentique et établir sa provenance
- Expertiser : établir la valeur de marché actuelle, pas le prix d'achat d'origine
- Assurer : souscrire une couverture spécialisée qui correspond à ce que vous possédez réellement
LuxeDetect s'occupe de la première étape. Embri s'occupe de la troisième. Le reste, c'est de la paperasse qui vaut la peine d'être faite.
Comparatifs associés
Si vous hésitez entre plusieurs options, ces analyses voisines couvrent des sujets proches :
Questions fréquentes
L'assurance habitation standard couvre-t-elle les sacs à main de luxe ?
Généralement pas à leur pleine valeur. La plupart des contrats multirisque habitation plafonnent l'indemnisation par objet à 1 500 £–2 500 £, ce qui est bien en dessous de la valeur de presque tout sac de luxe significatif. Les articles doivent aussi généralement être déclarés spécifiquement (listés individuellement dans le contrat) pour recevoir une couverture sérieuse. L'assurance habitation standard exclut aussi généralement le vol hors du domicile, là où le vol de sacs à main se produit le plus souvent.
Ai-je besoin d'un certificat d'authentification pour assurer un article de luxe ?
Strictement parlant, aucun assureur ne refusera un contrat uniquement faute d'authentification. Mais pour les articles de grande valeur, tout ce qui dépasse 3 000 £–5 000 £, la plupart des assureurs spécialisés demanderont une preuve d'authenticité au cours de l'instruction d'un sinistre. Fournir un certificat d'authentification d'emblée évite ce problème et vous protège aussi : si un assureur détermine plus tard que l'article n'était pas authentique, la demande sera refusée quelle que soit la prime payée.
À quelle fréquence dois-je actualiser la valeur assurée de mes articles de luxe ?
Tous les 12 à 18 mois est un rythme raisonnable pour les articles de luxe vintage et d'occasion. Le marché secondaire des pièces Hermès, Chanel et Louis Vuitton vintage évolue plus vite que la plupart des classes d'actifs : une pièce qui valait 6 000 £ quand vous l'avez assurée il y a deux ans peut aujourd'hui atteindre 12 000 £ ou plus. La sous-assurance est l'une des erreurs les plus courantes et les plus coûteuses des propriétaires d'articles de luxe.
Quels documents les assureurs exigent-ils généralement pour les articles de luxe ?
La plupart des assureurs spécialisés veulent : une évaluation ou expertise de marché actuelle (pas le prix d'achat d'origine), le numéro de série ou le code date, des photographies haute résolution de l'article (tous les panneaux, la quincaillerie, l'intérieur) et un certificat d'authentification pour les pièces d'occasion. Les reçus d'origine aident mais sont rarement obligatoires, en particulier pour les pièces vintage dont les documents d'achat d'origine sont souvent introuvables.
Une couverture mondiale est-elle disponible pour les articles de luxe ?
Oui, c'est l'un des principaux avantages de l'assurance luxe spécialisée par rapport aux contrats multirisque habitation standard. La plupart des contrats conçus pour les articles de luxe suivent l'article dans le monde entier, couvrant le vol et les dommages accidentels que vous voyagiez dans votre pays ou à l'étranger. Vérifiez les limites territoriales exactes dans les documents du contrat, car un petit nombre de contrats excluent certains pays ou régions.
Quelle est la différence entre une assurance à valeur de marché et à valeur convenue ?
Les contrats à valeur de marché paient ce que l'assureur détermine comme la valeur de votre article au moment du sinistre, ce qui peut être contesté et reste souvent inférieur au coût de remplacement actuel. Les contrats à valeur convenue fixent le montant assuré d'avance, sur la base d'une expertise que vous et l'assureur validez. Pour les articles de luxe vintage et qui prennent de la valeur, la valeur convenue est nettement préférable : elle supprime entièrement toute ambiguïté dans la procédure de sinistre.