Spezialist für die Echtheitsprüfung von Vintage-Luxus und Handtaschen
Spezialistin für die Echtheitsprüfung von Handtaschen. Prüft seit 2019 Bestellungen zu Hermès, Chanel, Louis Vuitton und Dior.
Aktualisiert am 23. August 2026 · Veröffentlicht am 30. April 2026 · Kontakt
Die Schutzlücke, über die niemand spricht
Der Markt für Vintage- und gebrauchten Luxus ist im letzten Jahrzehnt stark gewachsen. Eine Hermès Birkin, die 2015 für 8.000 £ gekauft wurde, kann heute 30.000 £ wert sein. Eine gebraucht gekaufte Chanel Classic Flap von vor drei Jahren hat wahrscheinlich noch weiter an Wert gewonnen. Dennoch liegen die allermeisten dieser Stücke ganz ohne Versicherung im Schrank — oder, schlimmer, sie sind durch eine allgemeine Hausratpolice abgedeckt, die jeden einzelnen Artikel auf 1.500 £ begrenzt.
Das ist wichtig, weil eine normale Hausratpolice nie für Luxusgüter gedacht war. Sie begrenzt die Auszahlung je Artikel auf 1.500–2.500 £, schließt Diebstahl außerhalb der Wohnung aus und zahlt den vom Versicherer ermittelten Marktwert — nicht den Betrag, den Sie tatsächlich bräuchten, um eine Vintage-Birkin oder ein seltenes Louis-Vuitton-Stück zu ersetzen.
Die gute Nachricht: Es gibt spezialisierte Luxusgüterversicherungen, sie sind zugänglicher, als die meisten annehmen, und der Abschluss ist deutlich einfacher, wenn Ihre Artikel ordnungsgemäß auf Echtheit geprüft sind.
---
Warum die normale Hausratversicherung nicht genügt
Die meisten Hausratpolicen haben bei Luxusgütern drei entscheidende Einschränkungen:
Grenzen je Artikel
Policen begrenzen üblicherweise jeden einzelnen Artikel auf 1.500–2.500 £, sofern keine gesonderte Angabe für Wertgegenstände vorliegt. Alles darüber muss als eigener Posten gelistet werden — und viele Versicherer bieten das für bestimmte Kategorien gar nicht an.
Ausschluss außerhalb der Wohnung
Die normale Hausratversicherung deckt Ihren Besitz meist nur innerhalb Ihrer Wohnung. Sobald Sie Ihr Cartier-Armband zum Abendessen tragen oder mit Ihrem Louis-Vuitton-Gepäck reisen, sind Sie bei Diebstahl oder versehentlichem Verlust in der Regel nicht geschützt.
Kein vereinbarter Wert
Normale Policen zahlen den „Marktwert zum Zeitpunkt des Schadens“, bestimmt vom Versicherer, nicht von Ihnen. Bei Vintage- und gebrauchten Luxusgütern, die an Wert gewonnen haben — eine Hermès Kelly von vor 2000, eine Vintage-Chanel 2.55, ein eingestellter Louis-Vuitton-Stil — bedeutet das fast immer eine Auszahlung weit unter dem, was es tatsächlich kosten würde, das Stück zu finden und zu ersetzen.
---
Was eine spezialisierte Luxusversicherung tatsächlich abdeckt
Eine eigens für Luxusgüter gestaltete Police umfasst üblicherweise:
- Unfallschäden — ein Kratzer, ein gebrochener Verschluss, ein gesprungenes Glas
- Diebstahl — zu Hause, im Hotel, im öffentlichen Nahverkehr
- Verlust — manche Policen decken versehentlichen Verlust ab, nicht nur Diebstahl
- Weltweiter Schutz — Schutz auf Reisen im Ausland
- Vereinbarter Wert — Sie und der Versicherer einigen sich vorab auf den Wert des Artikels, sodass es im Schadensfall keinen Streit gibt
- Restaurierung und Reparatur — Kosten für Spezialreparaturen statt einer Pauschalzahlung
Üblicherweise ausgeschlossen sind: Verschleiß, Vorschäden und unbeaufsichtigt im Fahrzeug zurückgelassene Artikel. Lesen Sie die Ausschlüsse immer sorgfältig, bevor Sie sich für eine Police entscheiden.
---
Die fünf Kategorien, die sich am meisten zu versichern lohnen
Vintage- und gebrauchte Handtaschen
Hier ist das Problem der Unterversicherung am akutesten. Vintage-Taschen von Hermès, Chanel und Louis Vuitton haben stark an Wert gewonnen — und die meisten Besitzer haben ihren versicherten Wert nie angepasst.
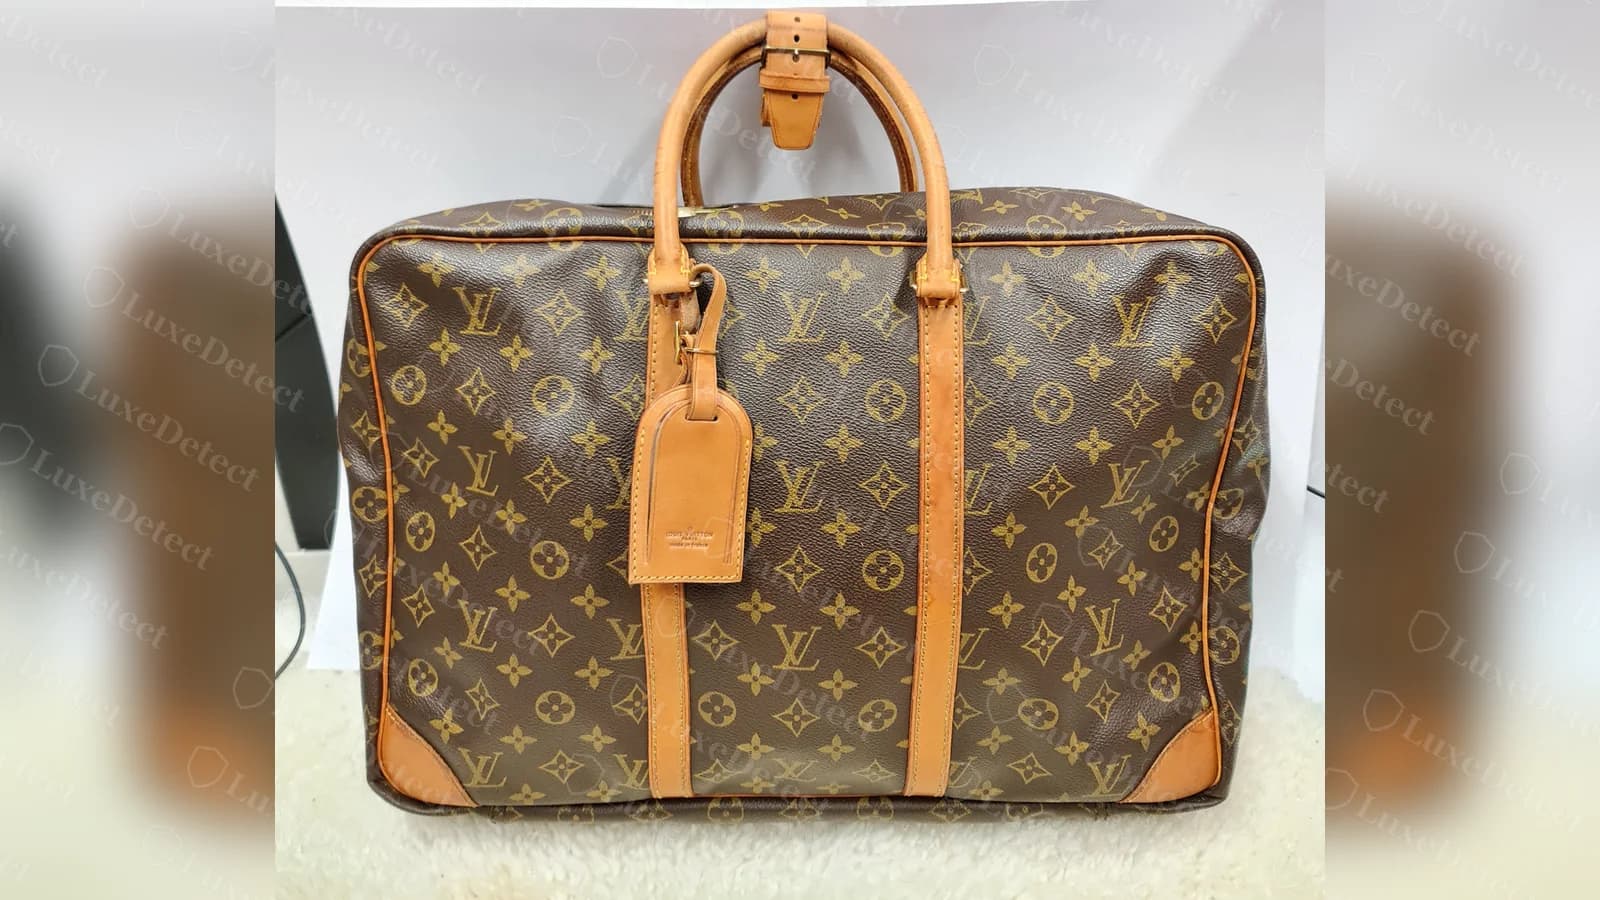
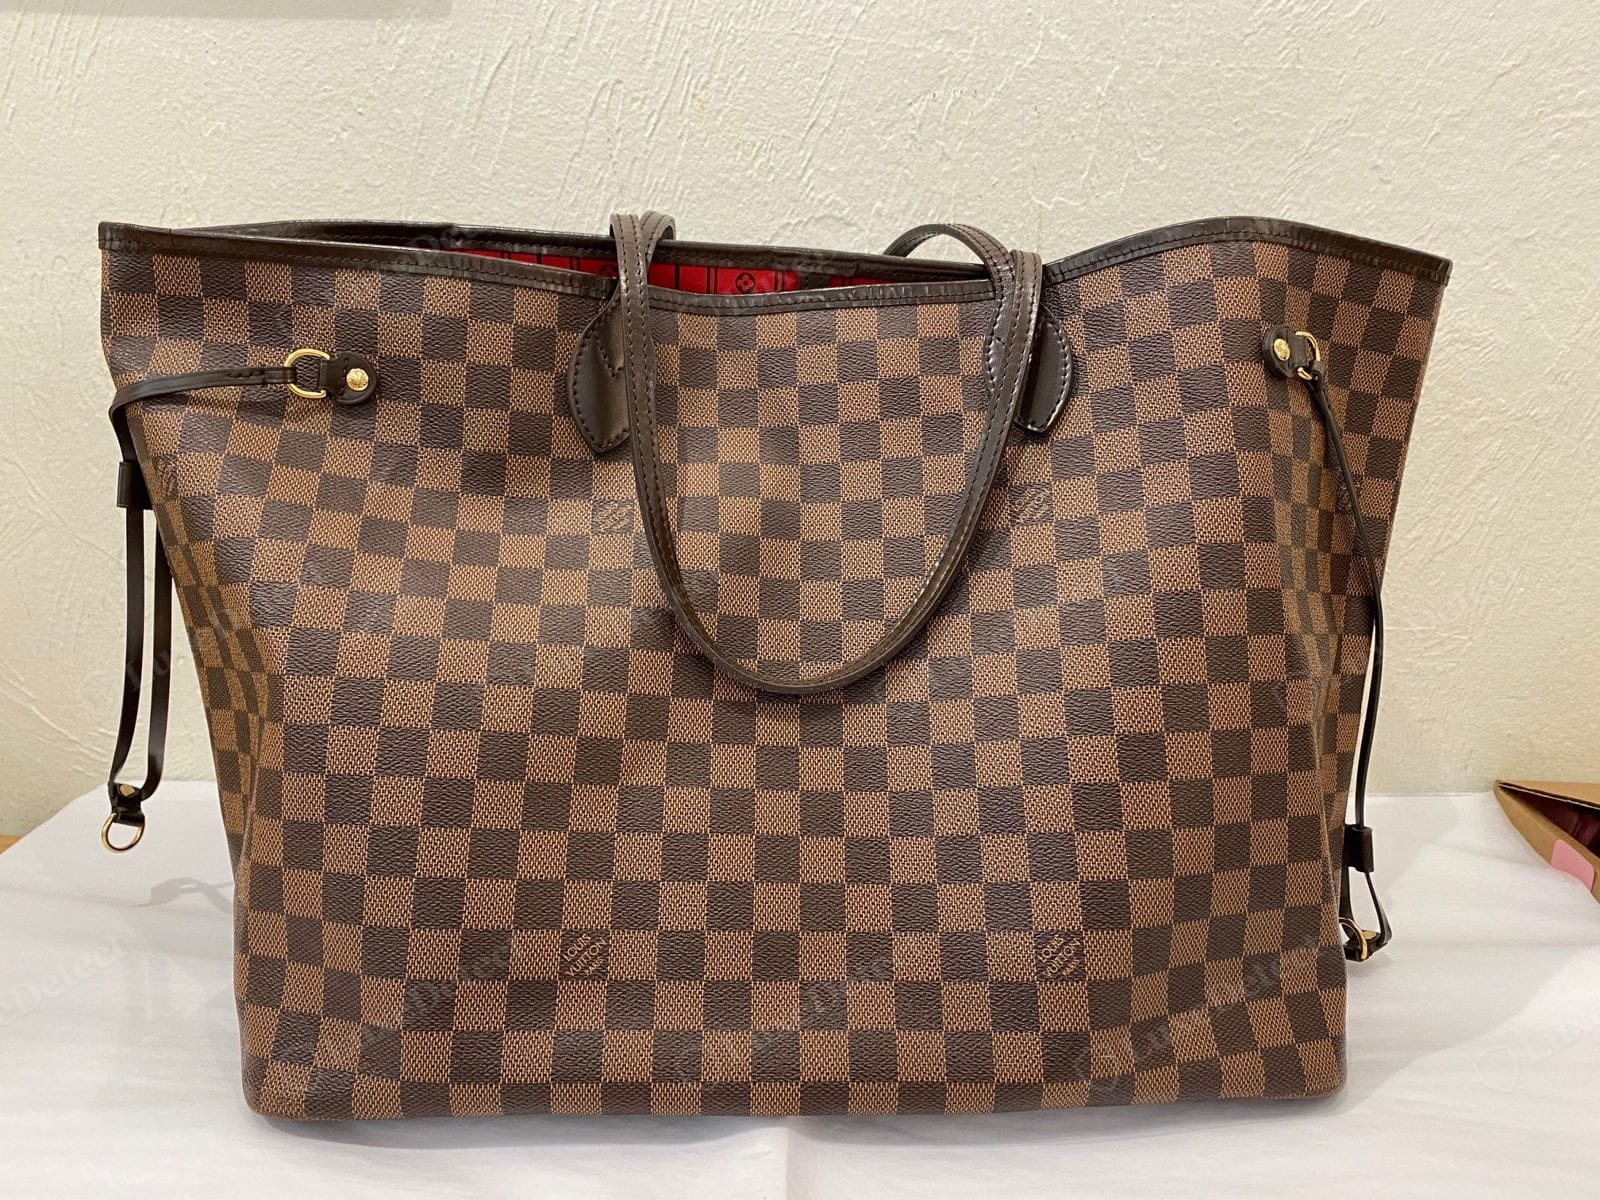
Eine Birkin 25 aus Togo-Leder, 2015 für 8.000 £ gekauft, kann heute auf dem Zweitmarkt 28.000–35.000 £ wert sein. Eine vor drei Jahren gebraucht gekaufte Chanel Classic Flap hat wahrscheinlich 20–30 % zugelegt. Ein eingestellter Louis-Vuitton-Stil — eine Papillon, eine Vintage-Alma, eine Noé von vor 1990 — kann zu jedem Preis tatsächlich unersetzlich sein.
Speziell bei Vintage-Stücken ist eine Versicherung mit vereinbartem Wert unerlässlich. Der Versicherer vereinbart die Versicherungssumme vorab auf Grundlage einer aktuellen Bewertung, sodass Sie bei Diebstahl oder Zerstörung der Tasche den vereinbarten Betrag erhalten — nicht die Schätzung des Versicherers, was eine „ähnliche“ Tasche seiner Meinung nach wert ist.
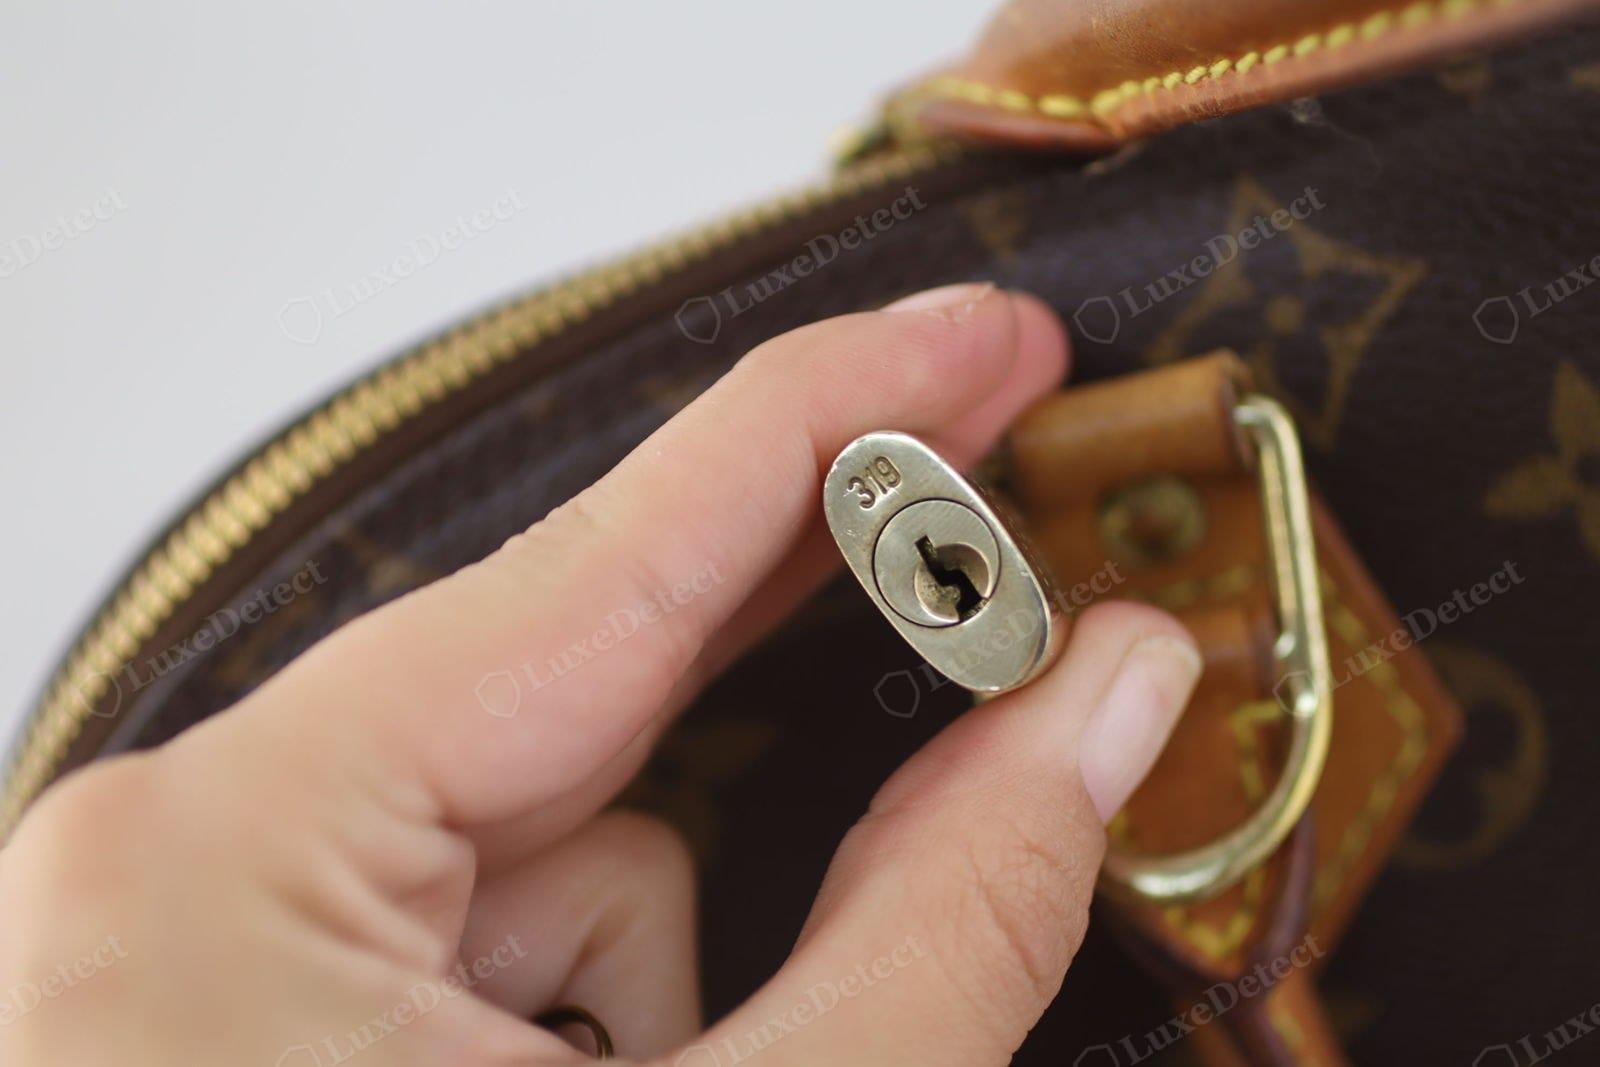
Was Sie dokumentieren sollten: Echtheitszertifikat, Datecode oder Seriennummer, aktuelle Marktbewertung (nicht der Kaufpreis), hochauflösende Fotos aller Teile, Beschläge und des Innenraums.
Feiner Schmuck
Feiner Schmuck ist die am häufigsten gestohlene Kategorie persönlicher Luxusartikel. Ringe sind außerdem sehr anfällig für versehentlichen Verlust — im Abfluss, am Strand, auf dem Transportweg.
Was Sie dokumentieren sollten: Gemmologisches Zertifikat (GIA, HRD oder IGI bei Diamanten), unabhängige Bewertung und detaillierte Fotos.
Luxusaccessoires und kleine Lederwaren
Schals, Gürtel, Geldbörsen und kleine Lederwaren der großen Häuser werden oft übersehen — aber ein Vintage-Seidenschal von Hermès in makellosem Zustand oder ein limitiertes Gucci-Stück kann mehrere tausend Pfund wert sein. Normale Policen decken einzelne Accessoires selten zu ihrem tatsächlichen Wert ab.
Was Sie dokumentieren sollten: Echtheitszertifikat, Markenstempel und Fotos.
Sammlerstücke und limitierte Editionen
Seltene Sneaker, limitierte Streetwear und Sammler-Accessoires sind zu echten Anlageklassen geworden. Die normale Versicherung rührt diese Kategorien in der Regel nicht an — Spezialschutz ist die einzige Möglichkeit.
Uhren
Hochwertige Uhren bleiben ein Ziel für Diebstahl, und ein beschädigtes mechanisches Uhrwerk kann in der Wartung tausende kosten. Eine Versicherung lohnt sich, auch wenn für die meisten Kunden von LuxeDetect die Kategorien Vintage-Handtaschen und Schmuck die dringendere Lücke sind.
Was Sie dokumentieren sollten: Seriennummer, Referenznummer, Box und Papiere, falls vorhanden, und professionelle Echtheitsprüfung.
---
Warum die Echtheitsprüfung vor der Versicherung kommt
Das ist der Schritt, den die meisten übersehen: Versicherer hochwertiger Artikel wollen wissen, dass das, was Sie versichern, echt ist. Reichen Sie einen Schaden für eine Chanel-Tasche im Wert von 12.000 £ ein, die sich später als Fälschung herausstellt, wird der Versicherer den Anspruch ablehnen — und kann die Police ganz für nichtig erklären.
Es gibt zwei praktische Gründe, vor dem Versichern zu prüfen:
1. Genaue Bewertung. Eine professionelle Echtheitsprüfung stellt fest, dass der Artikel das ist, was er zu sein vorgibt, und das ist der Ausgangspunkt, um einen genauen versicherten Wert zu vereinbaren. Ohne sie bitten Sie einen Versicherer, Ihnen auf Ihr Wort zu glauben — was er zunehmend nicht mehr tun wird.
2. Schutz im Schadensfall. Wird der Artikel gestohlen oder geht verloren und wird ein Schaden gemeldet, kann ein Versicherer im Schadensverfahren einen Echtheitsnachweis verlangen. Liegt ein Echtheitszertifikat vor, wird dieses Gespräch nie zum Problem.
Genau hier setzt LuxeDetect an. Unsere Echtheitsprüfung anhand von Fotos liefert ein professionelles Urteil und ein digitales Echtheitszertifikat — das Dokument, das Ihren Versicherungsanspruch stützt und die Herkunft belegt, noch bevor Sie den Versicherer anrufen.
---
So bewerten Sie Ihre Luxusartikel für die Versicherung
Den versicherten Wert richtig anzusetzen ist ebenso wichtig, wie überhaupt Schutz zu haben. Unterversicherung ist häufig und lässt Sie auf Kosten sitzen, selbst wenn ein Schaden anerkannt wird.
Bei kürzlich gekauften Artikeln: Nehmen Sie den Original-Kaufbeleg als Ausgangsbasis und gleichen Sie ihn dann mit aktuellen Marktpreisen ab. Luxusmärkte bewegen sich schnell — eine vor zwei Jahren gekaufte Tasche kann heute deutlich mehr wert sein.
Bei gebrauchten oder Vintage-Stücken: Sie brauchen eine aktuelle Marktbewertung, nicht den Preis, den Sie gezahlt haben. Der Vintage-Luxusmarkt bewegt sich unabhängig von den Ladenpreisen — eine Tasche, die vor fünf Jahren gebraucht 3.000 £ kostete, kann heute auf Vestiaire Collective oder The RealReal 9.000 £ erzielen. Nutzen Sie aktuelle Angebote auf Wiederverkaufsplattformen für dasselbe Modell und denselben Zustand, um einen realistischen Wiederbeschaffungswert zu ermitteln.
Bei Artikeln, die an Wert gewinnen: Prüfen und aktualisieren Sie Ihren versicherten Wert alle 12–18 Monate. Der Markt für Vintage-Handtaschen hat sich besonders schneller bewegt als fast jede andere Anlageklasse. Ein Stück, das vor zwei Jahren mit 6.000 £ versichert wurde und heute 14.000 £ wert ist, ist faktisch um 8.000 £ unterversichert — auch bei einer gültigen Police.
---
Lernen Sie Embri kennen: Luxusversicherung, gebaut dafür, wie Sie tatsächlich einkaufen
 ×

Wir haben uns mit Embri zusammengetan, um diesen Ablauf für Kunden von LuxeDetect zu erleichtern.
Embri ist eine spezialisierte Insurtech-Plattform, eigens für hochwertige Artikel gebaut — Uhren, Handtaschen, Schmuck und Sammlerstücke. Anders als herkömmliche Versicherer fügt sich Embri direkt in den Kaufprozess ein und ist dafür gestaltet, wie Luxusartikel heute tatsächlich gekauft und verkauft werden: online, in Boutiquen und auf Plattformen für Gebrauchtes.
Was Embri auszeichnet:
- Eigens für Luxus gebaut — keine allgemeine Zusatzklausel zur Hausratversicherung, sondern Policen, die gezielt für Uhren, Handtaschen und feinen Schmuck entworfen sind
- Sofortiger Schutz — kein langwieriges Antragsverfahren; Sie sind versichert beim Kauf oder jederzeit danach
- Weltweiter Schutz — der Schutz begleitet Sie und Ihre Artikel überallhin
- Reibungslose Schadensabwicklung — ein unkomplizierter Ablauf, ohne die Reibung mit einem herkömmlichen Versicherer, der den Luxusmarkt nicht versteht
Die Verbindung von LuxeDetect und Embri liegt nahe: Wir prüfen, dass Ihr Artikel echt ist, Embri sorgt dafür, dass er geschützt ist. Beginnen Sie mit einer Echtheitsprüfung, ist Ihr Echtheitszertifikat in dem Moment bereit, in dem Sie den Schutz beantragen — ohne Hin und Her, ohne Lücken.
Besuchen Sie embri.co.uk, um die Möglichkeiten für Ihre Sammlung zu erkunden.
---
Eine praktische Checkliste, bevor Sie versichern
Bevor Sie sich an einen Versicherer wenden — spezialisiert oder herkömmlich — sollten Sie Folgendes bereithalten:
- [ ] Echtheitszertifikat für alle wichtigen Stücke (LuxeDetect kann es ausstellen)
- [ ] Aktuelle Marktbewertung — nicht der Kaufpreis, sondern die heutigen Wiederbeschaffungskosten
- [ ] Seriennummern und Referenznummern dokumentiert
- [ ] Hochauflösende Fotos jedes Artikels, einschließlich Kennzeichnungen, Beschlägen und vorhandener Gebrauchsspuren
- [ ] Original-Belege, sofern vorhanden
- [ ] Box und Papiere dokumentiert, falls vorhanden (beeinflusst den Wert von Uhren und Handtaschen erheblich)
Bewahren Sie Kopien aller Unterlagen getrennt von den Artikeln auf — Cloud-Speicher oder ein gesicherter E-Mail-Ordner eignen sich gut.
---
Das Fazit
Luxusgüter waren nie wertvoller — oder stärker im Visier von Dieben. Die Kosten einer Spezialversicherung sind im Verhältnis zu dem, was sie schützt, gering, und die Schadensabwicklung bei einem eigens dafür gebauten Anbieter ist weit besser, als sich mit einem herkömmlichen Versicherer herumzuschlagen, der Ihre Birkin wie ein Möbelstück behandelt.
Die Reihenfolge ist einfach:
- Prüfen lassen — bestätigen Sie, dass das, was Sie haben, echt ist, und belegen Sie seine Herkunft
- Bewerten — ermitteln Sie den aktuellen Marktwert, nicht den ursprünglichen Kaufpreis
- Versichern — schließen Sie einen Spezialschutz ab, der zu dem passt, was Sie tatsächlich besitzen
LuxeDetect übernimmt Schritt eins. Embri übernimmt Schritt drei. Der Rest ist Papierkram, der sich lohnt.
Weitere Vergleiche
Wenn Sie Optionen abwägen, behandeln diese Vergleiche angrenzende Themen:
Häufige Fragen
Deckt die normale Hausratversicherung Luxus-Handtaschen ab?
Meist nicht zu ihrem vollen Wert. Die meisten Hausratpolicen begrenzen die Auszahlung je Artikel auf 1.500–2.500 £, was weit unter dem Wert fast jeder bedeutenden Luxustasche liegt. Artikel müssen außerdem in der Regel ausdrücklich gelistet sein (einzeln in der Police aufgeführt), um nennenswerten Schutz zu erhalten. Die normale Hausratversicherung schließt zudem meist Diebstahl außerhalb der Wohnung aus, und dort passiert Handtaschendiebstahl am häufigsten.
Brauche ich ein Echtheitszertifikat, um einen Luxusartikel zu versichern?
Streng genommen lehnt kein Versicherer eine Police allein wegen fehlender Echtheitsprüfung ab. Aber bei hochwertigen Artikeln — alles über 3.000–5.000 £ — verlangen die meisten Spezialversicherer im Schadensverfahren einen Echtheitsnachweis. Ein vorab vorgelegtes Echtheitszertifikat vermeidet dieses Problem und schützt Sie auch: Stellt ein Versicherer später fest, dass der Artikel nicht echt war, wird der Anspruch unabhängig von der gezahlten Prämie abgelehnt.
Wie oft sollte ich den versicherten Wert meiner Luxusartikel aktualisieren?
Alle 12–18 Monate ist ein vernünftiger Rhythmus für Vintage- und gebrauchte Luxusgüter. Der Zweitmarkt für Vintage-Stücke von Hermès, Chanel und Louis Vuitton bewegt sich schneller als die meisten Anlageklassen — ein Stück, das vor zwei Jahren bei der Versicherung 6.000 £ wert war, kann heute 12.000 £ oder mehr erzielen. Unterversicherung ist einer der häufigsten und teuersten Fehler von Besitzern von Luxusartikeln.
Welche Unterlagen verlangen Versicherer üblicherweise für Luxusgüter?
Die meisten Spezialversicherer wollen: eine aktuelle Marktbewertung oder ein Gutachten (nicht den ursprünglichen Kaufpreis), Seriennummer oder Datecode, hochauflösende Fotos des Artikels (alle Teile, Beschläge, Innenraum) und bei gebrauchten Stücken ein Echtheitszertifikat. Original-Belege helfen, sind aber selten zwingend, besonders bei Vintage-Stücken, bei denen die ursprünglichen Kaufunterlagen oft nicht mehr verfügbar sind.
Gibt es weltweiten Schutz für Luxusartikel?
Ja — das ist einer der wesentlichen Vorteile einer Spezial-Luxusversicherung gegenüber normalen Hausratpolicen. Die meisten eigens für Luxusgüter gestalteten Policen folgen dem Artikel weltweit und decken Diebstahl und Unfallschäden ab, ob Sie im Inland oder im Ausland reisen. Prüfen Sie die genauen räumlichen Grenzen in den Policenunterlagen, da eine kleine Zahl von Policen Ausschlüsse für bestimmte Länder oder Regionen hat.
Was ist der Unterschied zwischen Policen mit Marktwert und mit vereinbartem Wert?
Policen mit Marktwert zahlen, was der Versicherer als Wert Ihres Artikels zum Zeitpunkt des Schadens bestimmt — was angefochten werden kann und oft unter den aktuellen Wiederbeschaffungskosten liegt. Policen mit vereinbartem Wert legen den versicherten Betrag vorab fest, auf Grundlage eines Gutachtens, das Sie und der Versicherer abzeichnen. Für Vintage- und im Wert steigende Luxusgüter ist der vereinbarte Wert klar vorzuziehen: Er nimmt die Unklarheit aus der Schadensabwicklung vollständig heraus.