Especialista em autenticação de luxo vintage e bolsas
Especialista em autenticação de bolsas. Analisa pedidos de Hermès, Chanel, Louis Vuitton e Dior desde 2019.
Atualizado em 23 de agosto de 2026 · Publicado em 30 de abril de 2026 · Contato
A lacuna de proteção de que ninguém fala
O mercado de luxo vintage e de segunda mão cresceu enormemente na última década. Uma Hermès Birkin comprada em 2015 por £8.000 pode valer £30.000 hoje. Uma Chanel Classic Flap de segunda mão comprada há três anos provavelmente se valorizou ainda mais. Mesmo assim, a grande maioria dessas peças fica nos armários sem seguro algum — ou, pior, coberta por uma apólice residencial genérica que limita qualquer item a £1.500.
Isso importa porque uma apólice residencial comum nunca foi pensada para artigos de luxo. Ela limita o pagamento por item a £1.500–£2.500, exclui o roubo fora de casa e paga o valor de mercado avaliado pela seguradora, não o valor de que você realmente precisaria para repor uma Birkin vintage ou uma peça rara da Louis Vuitton.
A boa notícia: o seguro especializado para artigos de luxo existe, é mais acessível do que a maioria imagina e fica consideravelmente mais fácil de contratar quando seus itens estão devidamente autenticados.
---
Por que o seguro residencial comum não basta
A maioria das apólices residenciais tem três limitações críticas para artigos de luxo:
Limites por item
As apólices costumam limitar qualquer item a £1.500–£2.500, sem uma declaração específica de alto valor. Tudo o que passa desse limite exige um item listado separadamente, e muitas seguradoras nem oferecem isso para certas categorias.
Exclusões fora de casa
O seguro residencial comum geralmente cobre apenas seus pertences dentro de casa. No momento em que você usa sua pulseira Cartier em um jantar ou viaja com sua bagagem Louis Vuitton, normalmente fica sem proteção contra roubo ou perda acidental.
Sem valor acordado
As apólices comuns pagam o “valor de mercado no momento do sinistro”, determinado pela seguradora, não por você. Para artigos de luxo vintage e de segunda mão que se valorizaram — uma Hermès Kelly anterior a 2000, uma Chanel 2.55 vintage, um modelo descontinuado da Louis Vuitton —, isso quase sempre significa um pagamento muito abaixo do que custaria encontrar e repor a peça.
---
O que o seguro especializado em luxo realmente cobre
Uma apólice feita sob medida para artigos de luxo costuma incluir:
- Danos acidentais — um arranhão, um fecho quebrado, um cristal rachado
- Roubo — em casa, em um hotel, no transporte público
- Perda — algumas apólices cobrem a perda acidental, não só o roubo
- Cobertura mundial — proteção durante viagens internacionais
- Valor acordado — você e a seguradora combinam o valor do item de antemão, então não há disputa na hora do sinistro
- Restauração e reparo — custos de reparo especializado, em vez de um pagamento genérico
O que costuma ser excluído: desgaste normal, danos preexistentes e itens deixados sem vigilância em um veículo. Leia sempre as exclusões com atenção antes de se comprometer com uma apólice.
---
As cinco categorias que mais vale a pena segurar
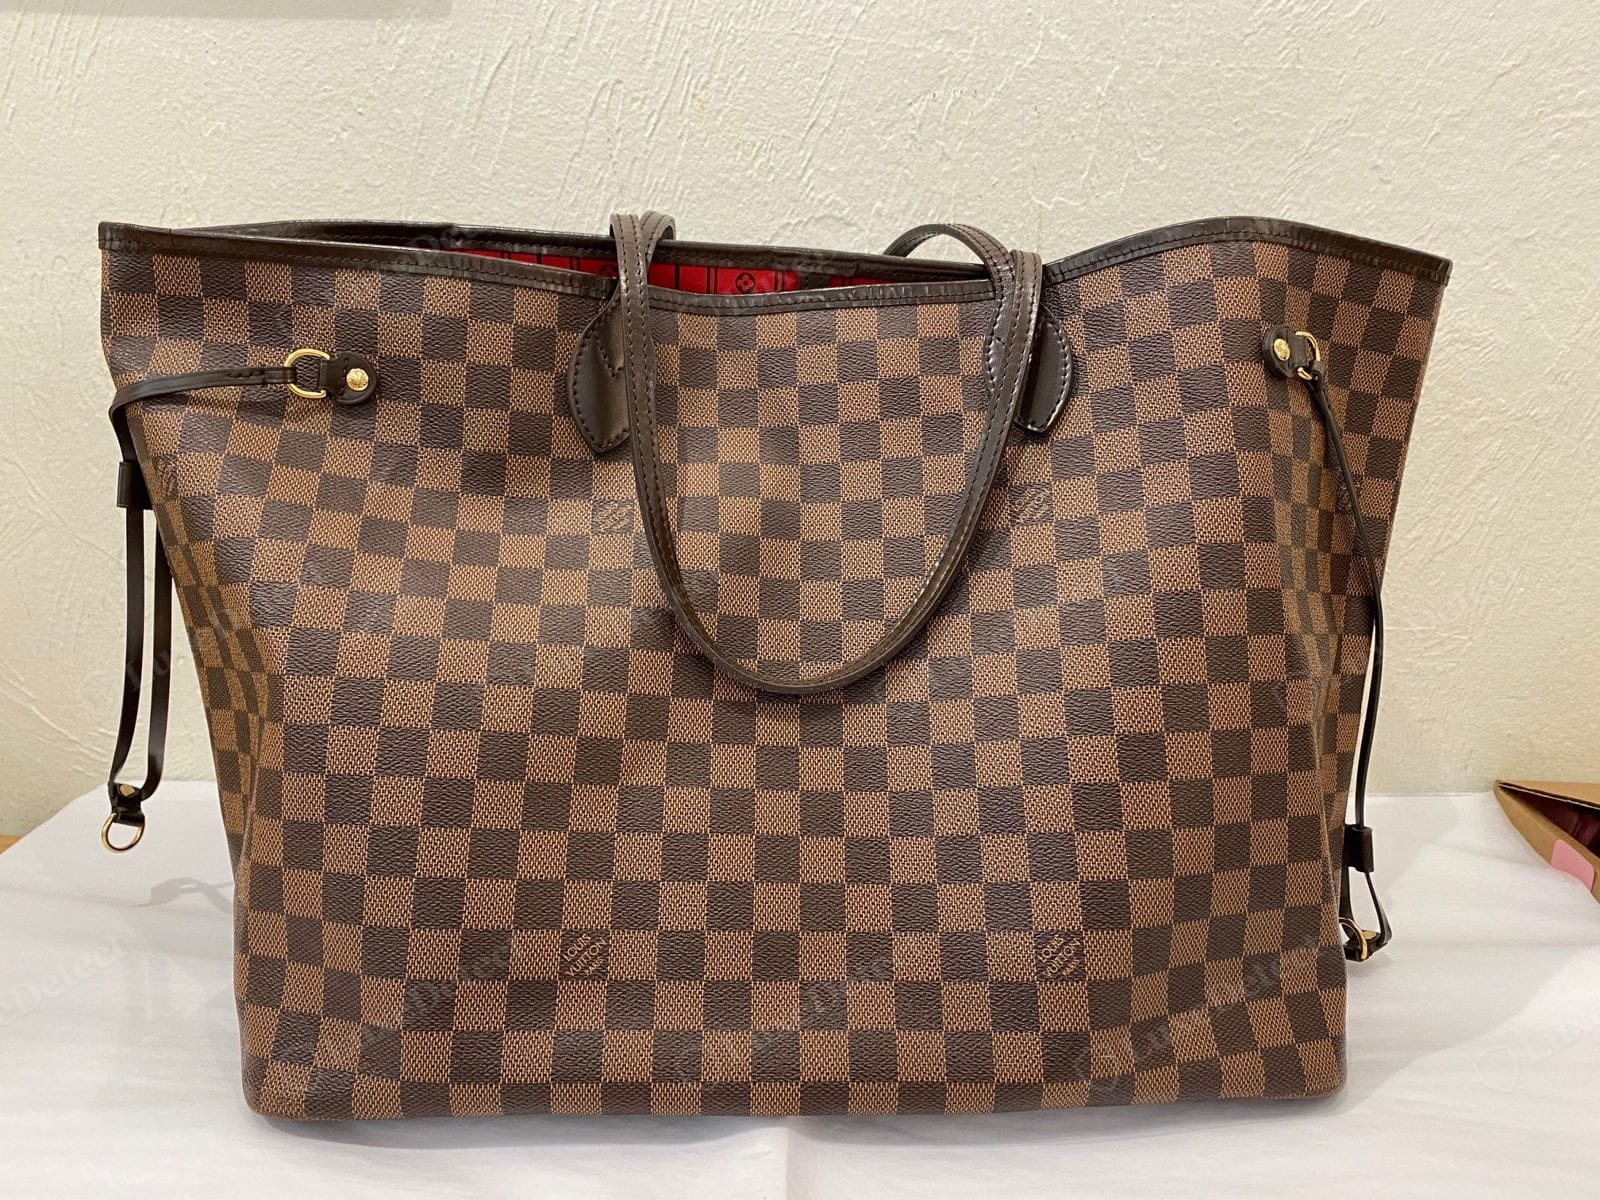
Bolsas vintage e de segunda mão
É aqui que o problema do seguro insuficiente é mais agudo. As bolsas vintage da Hermès, da Chanel e da Louis Vuitton se valorizaram drasticamente — e a maioria dos donos nunca atualizou o valor segurado para refletir isso.
Uma Birkin 25 em couro Togo comprada em 2015 por £8.000 pode valer hoje £28.000–£35.000 no mercado secundário. Uma Chanel Classic Flap de segunda mão comprada há três anos provavelmente se valorizou de 20 a 30%. Um modelo descontinuado da Louis Vuitton — uma Papillon, uma Alma vintage, uma Noé anterior a 1990 — pode ser realmente insubstituível a qualquer preço.
Para peças vintage em particular, o seguro de valor acordado é essencial. A seguradora combina de antemão o valor segurado com base em uma avaliação atual; assim, se a bolsa for roubada ou destruída, você recebe o valor acordado, não a estimativa da seguradora sobre o que ela acha que vale uma bolsa “semelhante”.
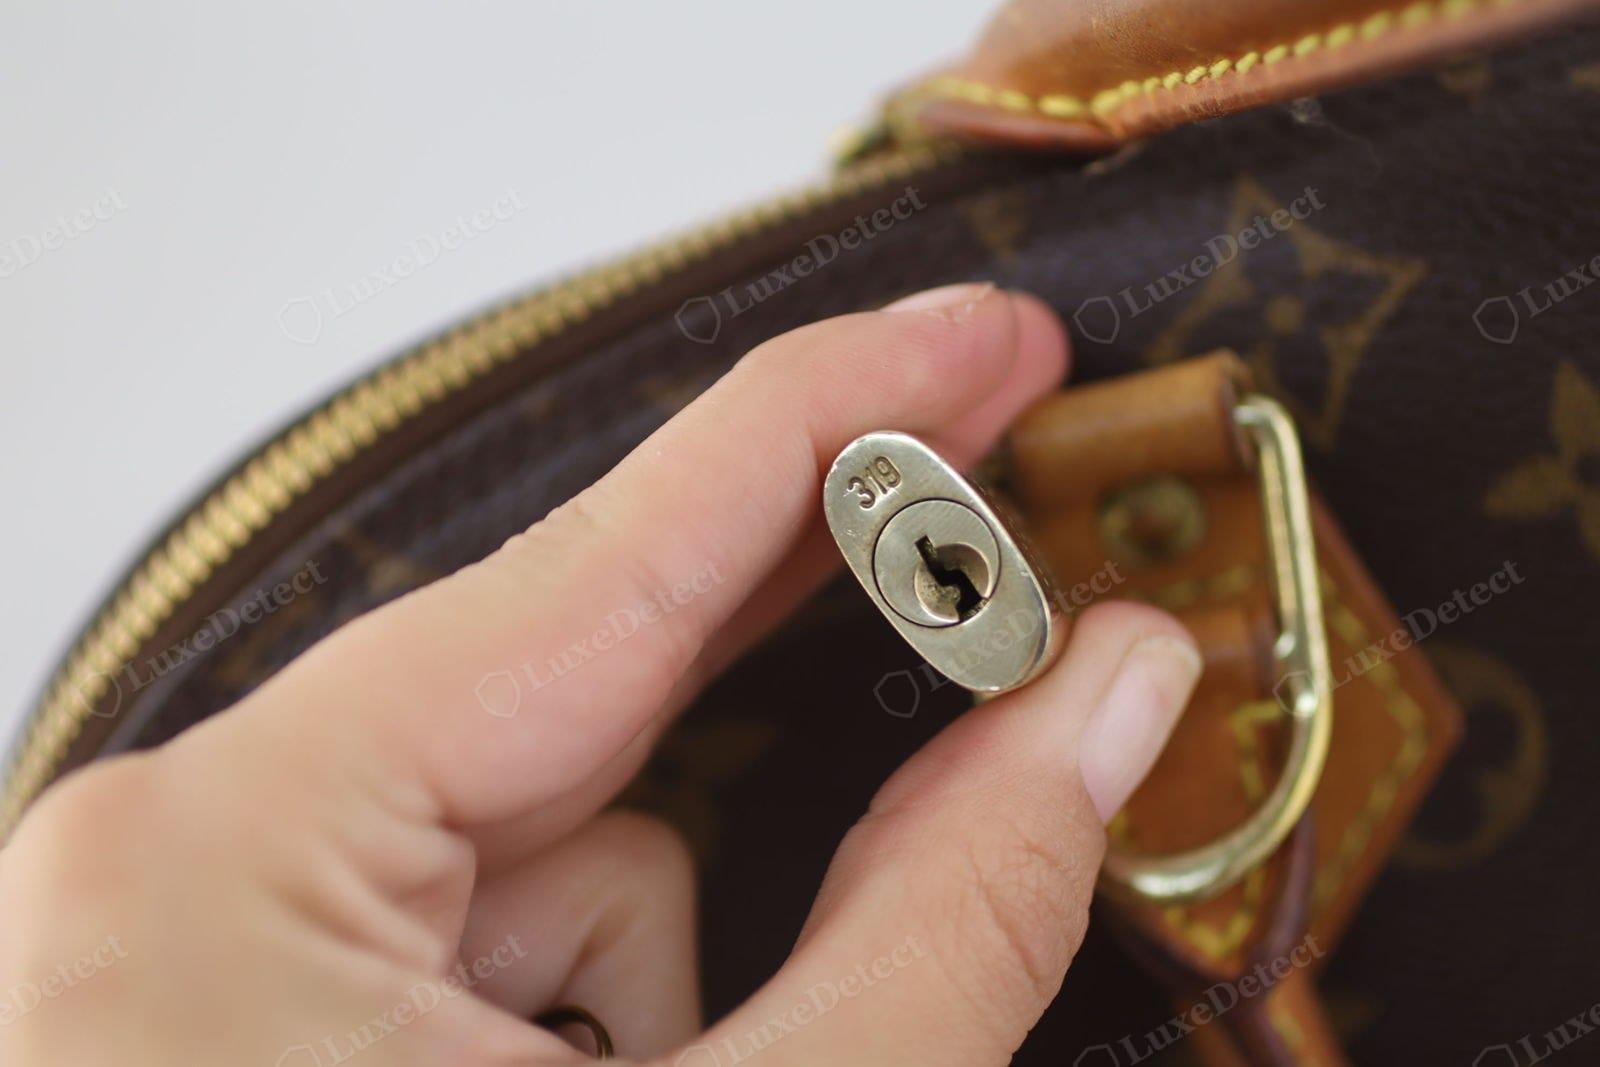
O que documentar: certificado de autenticação, código de data ou número de série, avaliação de mercado atual (não o preço de compra), fotos em alta resolução de todos os painéis, das ferragens e do interior.
Joias finas
As joias finas são a categoria de artigos pessoais de luxo mais roubada. Os anéis também são muito vulneráveis à perda acidental — no ralo, na praia, em trânsito.
O que documentar: certificado gemológico (GIA, HRD ou IGI para diamantes), avaliação independente e fotos detalhadas.
Acessórios de luxo e pequenos artigos de couro
Lenços, cintos, carteiras e pequenos artigos de couro das grandes casas muitas vezes são esquecidos, mas um lenço de seda Hermès vintage em estado impecável ou uma peça Gucci de edição limitada pode valer vários milhares de libras. As apólices comuns raramente cobrem acessórios individuais por seu valor real.
O que documentar: certificado de autenticação, gravações da marca e fotos.
Colecionáveis e edições limitadas
Sneakers raros, streetwear limitado e acessórios colecionáveis se tornaram classes de ativos genuínas. O seguro comum normalmente nem toca nessas categorias: o seguro especializado é a única opção.
Relógios
Os relógios de alto valor continuam sendo alvo de roubo, e um movimento mecânico danificado pode custar milhares para revisar. Vale segurar, embora, para a maioria dos clientes da LuxeDetect, as categorias de bolsas vintage e de joias sejam a lacuna mais urgente.
O que documentar: número de série, número de referência, caixa e papéis, se houver, e autenticação profissional.
---
Por que a autenticação vem antes do seguro
Este é o passo que a maioria das pessoas perde: as seguradoras de itens de alto valor querem saber se o que você está segurando é original. Se você abrir um sinistro por uma bolsa Chanel de £12.000 que depois se revela falsificada, a seguradora negará o sinistro — e pode anular a apólice por completo.
Há dois motivos práticos para autenticar antes de segurar:
1. Avaliação precisa. Uma autenticação profissional estabelece que o item é o que diz ser, o ponto de partida para combinar um valor segurado preciso. Sem ela, você pede a uma seguradora que acredite na sua palavra — o que, cada vez mais, ela não fará.
2. Proteção no sinistro. Se o item for roubado ou perdido e um sinistro for aberto, a seguradora pode exigir prova de autenticidade como parte do processo. Ter um certificado de autenticação arquivado faz essa conversa nunca virar um problema.
É exatamente aqui que a LuxeDetect entra. Nosso serviço de autenticação por fotos entrega um veredito profissional e um Certificado de Autenticidade digital — o documento que ancora seu sinistro de seguro e estabelece a procedência antes mesmo de você ligar para a seguradora.
---
Como avaliar seus artigos de luxo para o seguro
Acertar o valor segurado importa tanto quanto ter a cobertura. O seguro insuficiente é comum e deixa você no prejuízo mesmo quando o sinistro é aceito.
Para itens comprados recentemente: use o recibo de compra original como base e depois cruze com os preços atuais de mercado. Os mercados de artigos de luxo se movem rápido: uma bolsa comprada há dois anos pode valer bem mais hoje.
Para peças de segunda mão ou vintage: você precisa de uma avaliação de mercado atual, não do preço que pagou. O mercado de luxo vintage se move de forma independente dos preços de varejo: uma bolsa que custou £3.000 de segunda mão há cinco anos pode agora valer £9.000 na Vestiaire Collective ou na The RealReal. Use anúncios atuais de plataformas de revenda do mesmo modelo e estado para estabelecer um valor de reposição realista.
Para itens que se valorizam: revise e atualize seu valor segurado a cada 12 a 18 meses. O mercado de bolsas vintage em particular se moveu mais rápido do que quase qualquer outra classe de ativos. Uma peça segurada por £6.000 há dois anos e que agora vale £14.000 está, na prática, subsegurada em £8.000 — mesmo com uma apólice válida.
---
Conheça a Embri: seguro de luxo feito para o jeito como você realmente compra
 ×

Fizemos uma parceria com a Embri para facilitar esse processo aos clientes da LuxeDetect.
A Embri é uma plataforma insurtech especializada, criada especificamente para itens de alto valor — relógios, bolsas, joias e colecionáveis. Ao contrário das seguradoras tradicionais, a Embri se integra diretamente à jornada de compra e foi pensada para o modo como os artigos de luxo são realmente comprados e vendidos hoje: online, em boutiques e em plataformas de segunda mão.
O que diferencia a Embri:
- Feita sob medida para o luxo — não é um adicional genérico de seguro residencial, mas apólices pensadas especificamente para relógios, bolsas e joias finas
- Cobertura instantânea — sem um longo processo de contratação; você fica coberto no momento da compra ou a qualquer hora depois
- Proteção mundial — a cobertura acompanha você e seus itens aonde quer que vá
- Sinistros sem complicação — um processo direto, sem o atrito de lidar com uma seguradora comum que não entende o mercado de luxo
A parceria entre a LuxeDetect e a Embri é natural: nós verificamos que seu item é original e a Embri garante que ele esteja protegido. Começar pela autenticação significa que seu Certificado de Autenticidade já está pronto no momento em que você pede a cobertura — sem idas e vindas, sem lacunas.
Visite embri.co.uk para conhecer as opções de cobertura para a sua coleção.
---
Um checklist prático antes de segurar
Antes de procurar qualquer seguradora, especializada ou comum, tenha em mãos:
- [ ] Certificado de autenticação de todas as peças importantes (a LuxeDetect pode fornecê-lo)
- [ ] Avaliação de mercado atual — não o preço de compra, mas o custo de reposição de hoje
- [ ] Números de série e números de referência documentados
- [ ] Fotos em alta resolução de cada item, incluindo marcas de identificação, ferragens e qualquer desgaste existente
- [ ] Recibos originais, quando disponíveis
- [ ] Caixa e papéis documentados, se houver (afetam de forma significativa os valores de relógios e bolsas)
Guarde cópias de toda a documentação separadamente dos itens físicos — o armazenamento em nuvem ou uma pasta de e-mail segura funcionam bem.
---
Em resumo
Os artigos de luxo nunca foram tão valiosos — nem tão visados por ladrões. O custo de um seguro especializado é modesto em relação ao valor que ele protege, e a experiência de sinistro com um provedor feito sob medida é muito melhor do que brigar com uma seguradora comum que trata sua Birkin como um móvel.
A sequência é direta:
- Autentique — confirme que o que você tem é original e estabeleça sua procedência
- Avalie — estabeleça o valor de mercado atual, não o preço de compra original
- Segure — contrate uma cobertura especializada que corresponda ao que você realmente possui
A LuxeDetect cuida do primeiro passo. A Embri cuida do terceiro. O resto é papelada que vale a pena fazer.
Comparações relacionadas
Se você está pesando as opções, estas análises relacionadas cobrem assuntos próximos:
Perguntas frequentes
O seguro residencial comum cobre bolsas de luxo?
Em geral não, pelo valor integral. A maioria das apólices residenciais limita o pagamento por item a £1.500–£2.500, o que está bem abaixo do valor de quase qualquer bolsa de luxo importante. Os itens também costumam precisar ser listados especificamente (individualmente na apólice) para ter uma cobertura significativa. O seguro residencial comum também costuma excluir o roubo fora de casa, que é onde o roubo de bolsas mais acontece.
Preciso de um certificado de autenticação para segurar um item de luxo?
A rigor, nenhuma seguradora recusará uma apólice apenas pela falta de autenticação. Mas, para itens de alto valor — qualquer coisa acima de £3.000–£5.000 —, a maioria das seguradoras especializadas pedirá comprovação de autenticidade como parte do processo de sinistro. Apresentar um certificado de autenticação desde o início evita esse problema e também protege você: se uma seguradora determinar depois que o item não era original, o sinistro será negado, independentemente do prêmio pago.
Com que frequência devo atualizar o valor segurado dos meus artigos de luxo?
A cada 12 a 18 meses é um ritmo razoável para artigos de luxo vintage e de segunda mão. O mercado secundário de peças vintage da Hermès, da Chanel e da Louis Vuitton se move mais rápido do que a maioria das classes de ativos: uma peça que valia £6.000 quando você a segurou há dois anos pode valer £12.000 ou mais hoje. O seguro insuficiente é um dos erros mais comuns e mais caros dos donos de artigos de luxo.
Que documentação as seguradoras costumam exigir para artigos de luxo?
A maioria das seguradoras especializadas quer: uma avaliação de mercado atual (não o preço de compra original), número de série ou código de data, fotografias em alta resolução do item (todos os painéis, ferragens, interior) e um certificado de autenticação para peças de segunda mão. Os recibos originais ajudam, mas raramente são obrigatórios, em especial para itens vintage, cujos documentos de compra originais muitas vezes não estão disponíveis.
Há cobertura mundial para artigos de luxo?
Sim — esta é uma das principais vantagens do seguro especializado em luxo sobre as apólices residenciais comuns. A maioria das apólices feitas sob medida para artigos de luxo acompanha o item pelo mundo, cobrindo roubo e danos acidentais, seja em viagens nacionais ou internacionais. Confirme os limites territoriais exatos nos documentos da apólice, já que um pequeno número de apólices tem exclusões para certos países ou regiões.
Qual é a diferença entre apólices de valor de mercado e de valor acordado?
As apólices de valor de mercado pagam o que a seguradora determina que seu item valia no momento do sinistro — o que pode ser contestado e costuma ser menor do que o custo atual de reposição. As apólices de valor acordado fixam o valor segurado de antemão, com base em uma avaliação que você e a seguradora aprovam. Para artigos de luxo vintage e que se valorizam, o valor acordado é fortemente preferível: ele elimina por completo a ambiguidade do processo de sinistro.