ヴィンテージブランド・バッグ真贋鑑定スペシャリスト
バッグの真贋鑑定スペシャリスト。2019年からHermès、Chanel、Louis Vuitton、Diorの鑑定依頼を担当しています。
最終更新日:2026年8月23日・公開日:2026年4月30日 · お問い合わせ
誰も語らない補償のギャップ
ヴィンテージと中古の高級品市場は、この10年で大きく成長しました。2015年に£8,000で買ったエルメスのバーキンは、今なら£30,000の価値があるかもしれません。3年前に中古で買ったシャネルのクラシックフラップも、さらに値上がりしている可能性が高いでしょう。ところが、こうした品物の大半は、保険に入らないままクローゼットにあるか、さらに悪いことに、1点あたり£1,500までに支払いを制限する一般的な家財保険だけに頼っています。
これは重要です。標準的な家財保険は、高級品のために設計されたものではないからです。1点あたりの支払いを£1,500〜£2,500に制限し、自宅の外での盗難を対象外にし、保険会社が評価した市場価値を支払います。ヴィンテージのバーキンや希少なルイヴィトンの品物を実際に買い直すのに必要な金額ではありません。
良い知らせがあります。高級品の専門保険は存在し、多くの人が思うより利用しやすく、品物がきちんと鑑定されていれば、加入はずっと簡単になります。
---
通常の家財保険では足りない理由
ほとんどの家財保険には、高級品に対して重大な制限が3つあります。
1点あたりの限度額
保険は通常、高額品の個別の申告をしない限り、1点あたり£1,500〜£2,500で支払いを制限しています。それを超えるものは、別に明細に載せる必要があり、カテゴリによっては、まったく扱わない保険会社も多くあります。
自宅外の免責
通常の家財保険は、たいてい自宅の中にある所持品だけを対象にします。カルティエのブレスレットを着けてディナーに出かけた瞬間や、ルイヴィトンのラゲージを持って旅行した瞬間に、盗難や不慮の紛失に対する保護は、たいてい外れます。
協定価額がない
通常の保険は、あなたではなく保険会社が決めた「損害発生時点の市場価値」を支払います。値上がりしたヴィンテージや中古の高級品(2000年より前のエルメスのケリー、ヴィンテージのシャネルの2.55、廃番になったルイヴィトンのスタイル)では、ほぼ必ず、その品物を探して買い直すのに実際にかかる金額をはるかに下回る支払いになります。
---
専門の高級品保険が実際にカバーするもの
高級品のために作られた保険には、通常、次のものが含まれます。
- 偶発的な破損:傷、壊れた留め具、ひびの入った風防
- 盗難:自宅、ホテル、公共交通機関で
- 紛失:盗難だけでなく、不慮の紛失をカバーするものもあります
- 世界中での補償:海外旅行中の保護
- 協定価額:品物の価値を保険会社と事前に合意するので、請求時に争いになりません
- 修復と修理:一律の支払いではなく、専門の修理費用
通常、対象外になるのは、通常の使用による摩耗、すでにある損傷、車内に放置された品物です。保険に入る前に、免責事項を必ず注意深く読んでください。
---
最も保険をかける価値のある5つのカテゴリ
ヴィンテージと中古のハンドバッグ
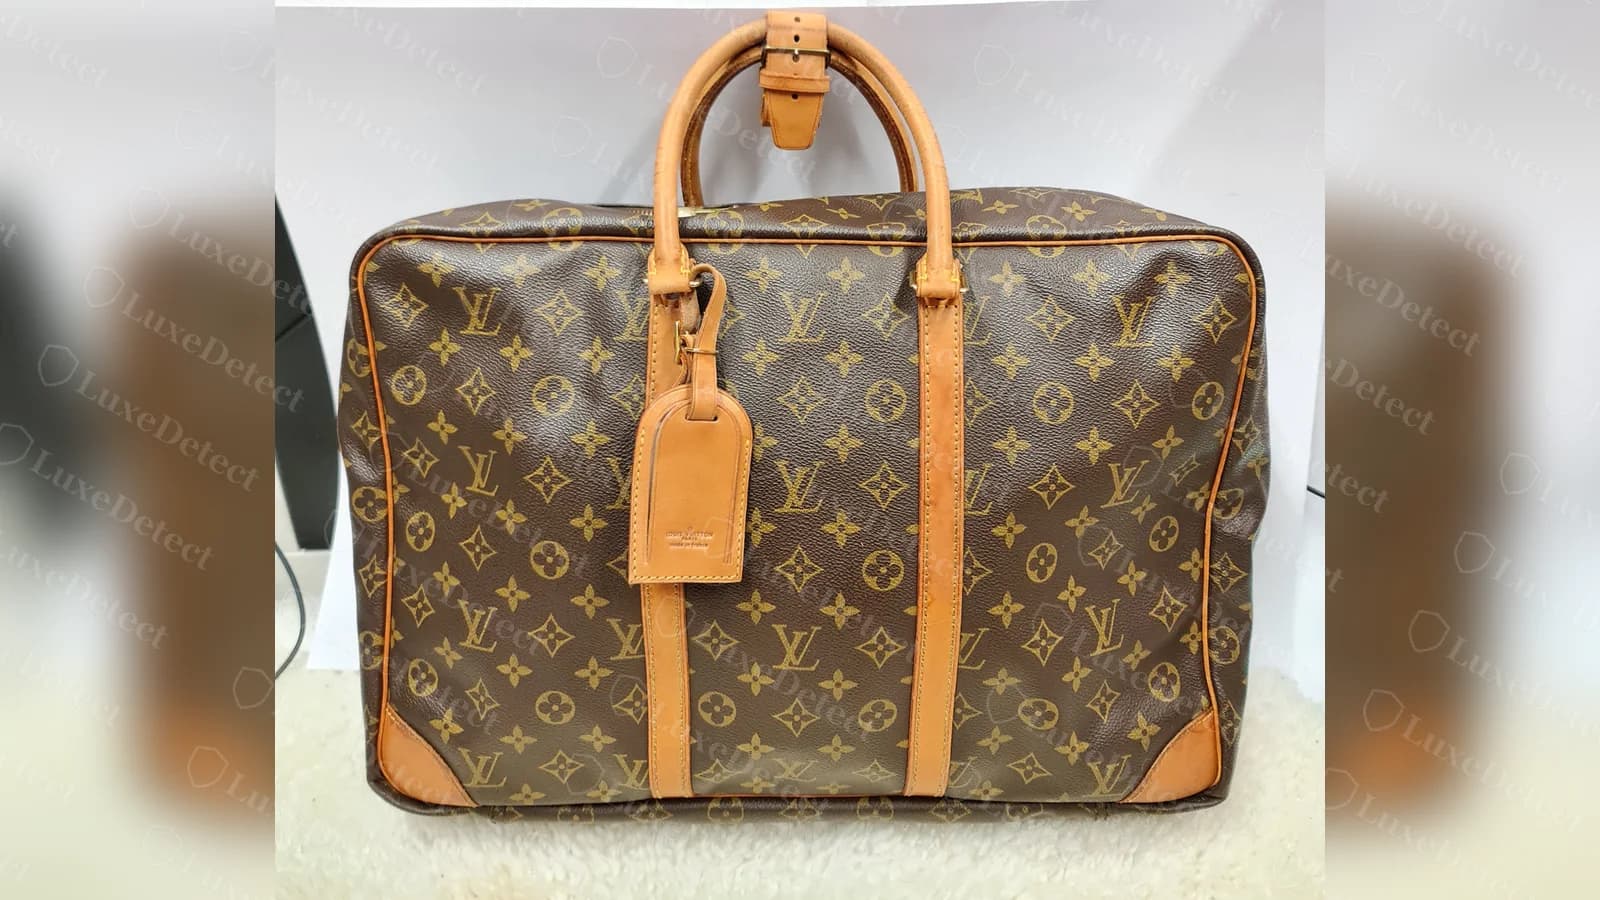
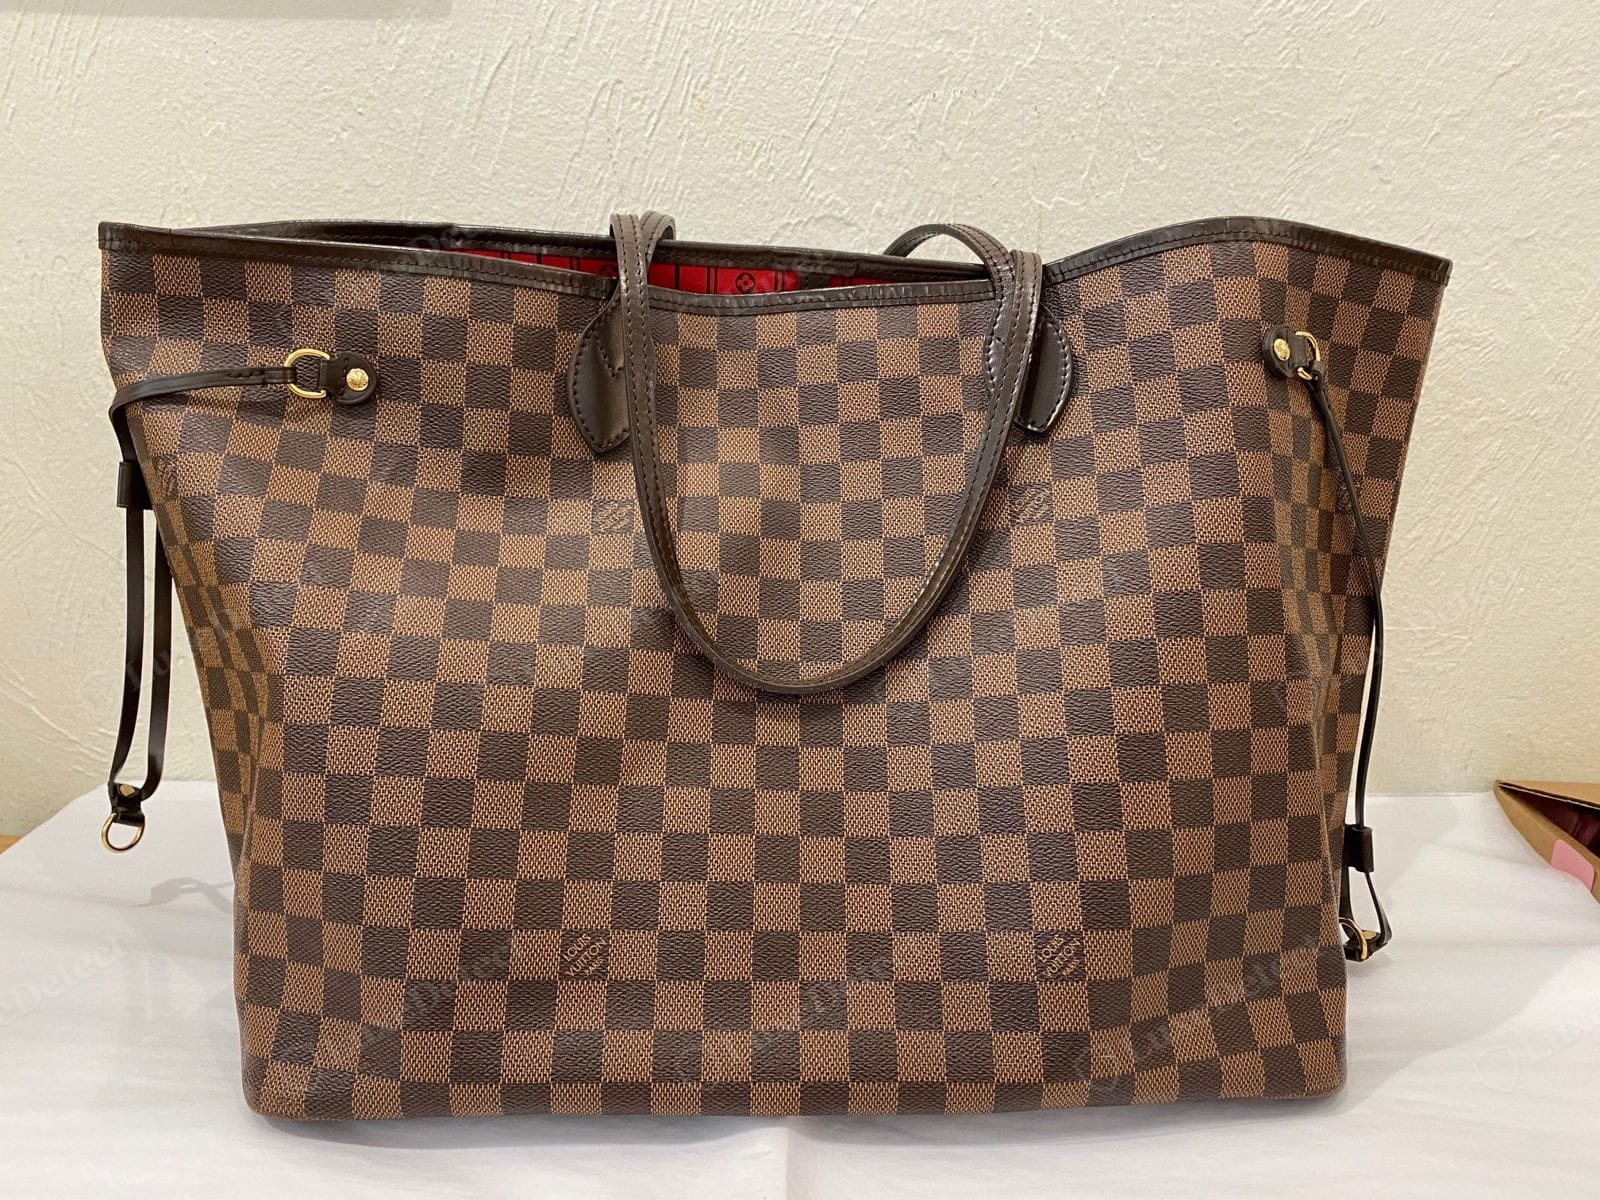
過少な補償の問題が最も深刻なのが、ここです。ヴィンテージのエルメス、シャネル、ルイヴィトンのバッグは大きく値上がりしていますが、ほとんどの所有者は、保険の評価額をそれに合わせて見直していません。
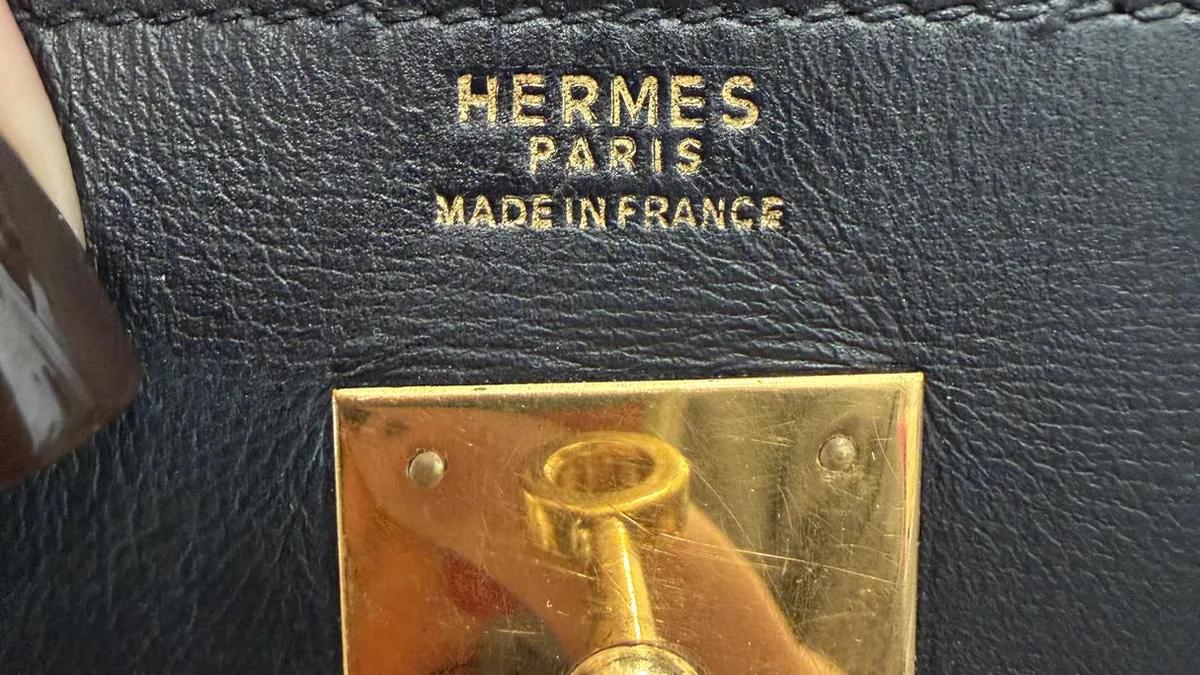
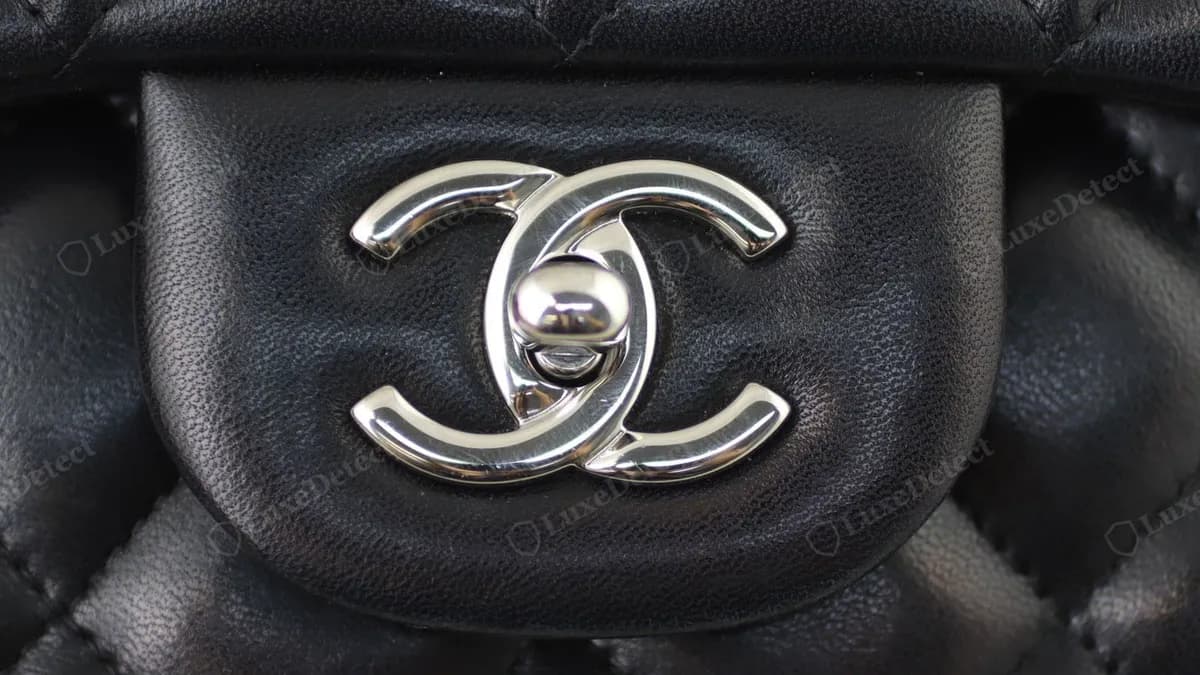
2015年に£8,000で買ったトゴレザーのバーキン25は、今では二次市場で£28,000〜£35,000の価値があるかもしれません。3年前に買った中古のシャネルのクラシックフラップは、20〜30%値上がりしている可能性が高いでしょう。廃番になったルイヴィトンのスタイル(パピヨン、ヴィンテージのアルマ、1990年より前のノエ)は、いくらお金を出しても代わりが見つからないことがあります。
ヴィンテージ品には、協定価額の保険が不可欠です。保険会社は、現在の鑑定に基づいて保険金額を事前に合意します。バッグが盗まれたり壊れたりした場合、保険会社が「似た」バッグの価値だと考えて見積もった額ではなく、合意した金額を受け取れます。
記録しておくもの: 鑑定書、デートコードまたはシリアル、現在の市場の鑑定価格(購入価格ではありません)、すべてのパネル、金具、内側の高解像度の写真。
ファインジュエリー
ファインジュエリーは、個人の高級品のなかで、最も盗まれやすいカテゴリです。指輪は、排水口、ビーチ、移動中など、不慮の紛失にも非常に遭いやすいものです。
記録しておくもの: 宝石学の鑑定書(ダイヤモンドならGIA、HRD、IGI)、独立した評価書、詳細な写真。
高級アクセサリーと小型の革小物
一流メゾンのスカーフ、ベルト、財布、小型の革小物は、見落とされがちです。しかし、状態のよいヴィンテージのエルメスのシルクスカーフや、限定版のグッチの品物は、数千ポンドの価値になることもあります。通常の保険は、個々のアクセサリーを実際の価値でカバーすることはほとんどありません。
記録しておくもの: 鑑定書、ブランドの刻印、写真。
コレクターズアイテムと限定版
希少なスニーカー、限定のストリートウェア、コレクターズアクセサリーは、本格的な資産クラスになりました。通常の保険は、これらのカテゴリを、たいてい引き受けません。専門の補償だけが選択肢です。
腕時計
高額な腕時計は、今も盗難のターゲットで、損傷した機械式ムーブメントの整備には、数千ポンドかかることもあります。保険をかける価値はありますが、LuxeDetectの顧客の多くにとって、より急ぎのギャップは、ヴィンテージのハンドバッグとジュエリーのカテゴリです。
記録しておくもの: シリアルナンバー、リファレンス番号、箱と保証書(あれば)、プロの鑑定。
---
保険の前に鑑定が必要な理由
多くの人が見落とす手順です。高額な品物の保険会社は、保険をかける品物が本物であることを知りたがります。£12,000のシャネルのバッグで請求したあとで、それが偽物と判明すれば、保険会社は請求を拒否し、契約そのものを無効にすることもあります。
保険の前に鑑定する実際的な理由は、2つあります。
1. 正確な評価。 プロの鑑定は、その品物が主張どおりのものであることを確定させます。これが、正確な保険金額に合意するための出発点です。鑑定がなければ、保険会社にあなたの言葉を信じてもらうことになりますが、それはますます通用しなくなっています。
2. 請求の保護。 品物が盗まれたり紛失したりして請求するとき、保険会社は、請求の手続きの一部として、真正性の証明を求めることがあります。鑑定書を手元に置いておけば、その話し合いが問題になることはありません。
ここが、まさにLuxeDetectの出番です。私たちの写真による真贋鑑定サービスは、プロの鑑定結果とデジタルの鑑定書を提供します。保険の請求の拠り所となり、保険会社に連絡する前から来歴を確立する書類です。
---
保険のために高級品の価値を評価する方法
保険金額を正しく設定することは、補償があること自体と同じくらい重要です。過少な補償はよくあることで、請求が認められても、自己負担が残ります。
最近購入した品物: 元の購入レシートを基準にし、そのうえで現在の市場価格と照らし合わせます。高級品の市場は動きが速く、2年前に買ったバッグが、今ではかなり価値が上がっていることもあります。
中古品やヴィンテージ品: 払った価格ではなく、現在の市場の鑑定が必要です。ヴィンテージの高級品市場は、小売価格とは別に動きます。5年前に中古で£3,000だったバッグが、今ではVestiaire CollectiveやThe RealRealで£9,000の値がつくこともあります。同じモデルと同じ状態の、現在の再販プラットフォームの出品を使って、現実的な買い直しの金額を見積もります。
値上がりする品物: 保険金額は、12〜18か月ごとに見直して更新してください。ヴィンテージのハンドバッグ市場は、ほかのほとんどの資産クラスより速く動いています。2年前に£6,000で保険をかけた品物が、今は£14,000の価値なら、有効な契約があっても、実質的に£8,000の過少補償です。
---
Embriを知る:実際の買い方に合わせて作られた高級品保険
 ×

LuxeDetectのお客様がこの手続きをしやすくなるよう、Embriと提携しました。
Embriは、腕時計、ハンドバッグ、ジュエリー、コレクターズアイテムといった高額品のために作られた、専門のインシュアテック(保険テクノロジー)プラットフォームです。従来の保険会社とは違い、Embriは購入の流れに直接組み込まれていて、高級品が実際に売買されている今の形(オンライン、ブティック、中古プラットフォーム)に合わせて設計されています。
Embriの特長:
- 高級品のために作られている:一般的な家財保険の特約ではなく、腕時計、ハンドバッグ、ファインジュエリーのために設計された保険です
- 即時の補償:長い申し込み手続きはなく、購入時にも、その後いつでも加入できます
- 世界中での保護:補償は、あなたと品物がどこへ行ってもついてきます
- スムーズな請求:高級品市場を理解しない大手の保険会社とやり取りする煩わしさのない、分かりやすい手続きです
LuxeDetectとEmbriの組み合わせは、自然なものです。私たちが品物が本物であることを確認し、Embriがそれを守ります。鑑定から始めれば、補償に申し込む瞬間に鑑定書が用意できていて、やり取りの往復も、空白期間もありません。
コレクションの補償の選択肢は、embri.co.ukでご覧ください。
---
保険に入る前の実用的なチェックリスト
専門でも一般でも、どの保険会社に連絡する前にも、次のものをそろえておきましょう。
- [ ] 主要な品物すべての鑑定書(LuxeDetectが発行できます)
- [ ] 現在の市場価値の評価:購入価格ではなく、今日の買い直しの費用
- [ ] シリアルナンバーとリファレンス番号の記録
- [ ] 識別できる刻印、金具、すでにある使用感を含む、各品物の高解像度の写真
- [ ] あれば元のレシート
- [ ] あれば箱と保証書の記録(腕時計とハンドバッグの価値に大きく影響します)
すべての書類のコピーは、実物とは別の場所に保管してください。クラウドストレージや、安全なメールのフォルダーがおすすめです。
---
結論
高級品は、これまでになく価値が高く、泥棒にも狙われています。専門保険の費用は、守る価値に比べて控えめで、専門の事業者での請求の体験は、バーキンを家具のように扱う大手の保険会社と争うより、はるかに良いものです。
手順は単純です。
- 鑑定する:手元の品が本物であることを確認し、来歴を確立する
- 評価する:購入時の価格ではなく、現在の市場価値を確定する
- 保険をかける:実際に持っているものに合った専門の補償を手に入れる
最初の手順はLuxeDetectが担います。3番目の手順はEmbriが担います。残りは、やっておく価値のある書類の作業です。
関連する比較記事
どれにするか迷っている場合は、次の関連記事も参考になります。
よくある質問
通常の家財保険は、高級ハンドバッグをカバーしますか?
たいていは、全額ではカバーしません。ほとんどの家財保険は、1点あたりの支払いを£1,500〜£2,500に制限していて、これは、ほぼすべての重要な高級バッグの価値をはるかに下回ります。また、意味のある補償を受けるには、品物を個別に明細に載せる(契約に1点ずつ記載する)必要があるのが一般的です。通常の家財保険は、自宅外での盗難も対象外にするのが普通で、ハンドバッグの盗難が最も起こるのは、そこです。
高級品に保険をかけるのに、鑑定書は必要ですか?
厳密には、鑑定がないというだけで契約を断る保険会社はありません。ただし、高額な品物(£3,000〜£5,000を超えるもの)では、ほとんどの専門の保険会社が、請求の手続きの一部として、真正性の証明を求めます。鑑定書を事前に提出しておけば、この問題を避けられ、あなたを守ることにもなります。保険会社が、あとから品物が本物ではないと判断した場合、保険料を払っていても、請求は拒否されます。
高級品の保険金額は、どのくらいの頻度で更新するべきですか?
ヴィンテージと中古の高級品なら、12〜18か月ごとが妥当です。ヴィンテージのエルメス、シャネル、ルイヴィトンの二次市場は、ほとんどの資産クラスより動きが速く、2年前に保険をかけたときに£6,000だった品物が、今は£12,000以上の値がつくこともあります。過少な補償は、高級品の所有者が犯す、最もよくある、費用のかさむ間違いのひとつです。
保険会社は、高級品について通常どんな書類を求めますか?
ほとんどの専門の保険会社が求めるのは、現在の市場価値の評価または鑑定(元の購入価格ではありません)、シリアルナンバーまたはデートコード、品物の高解像度の写真(すべてのパネル、金具、内側)、中古品の鑑定書です。元のレシートは役立ちますが、必須になることはまれです。元の購入書類が手に入らないことの多いヴィンテージ品では、とくにそうです。
高級品の世界中での補償はありますか?
はい。これは、専門の高級品保険が、通常の家財保険より優れている重要な点のひとつです。高級品のために作られたほとんどの保険は、国内でも海外でも、品物について世界中で、盗難と偶発的な破損をカバーします。特定の国や地域を対象外にする保険もわずかにあるため、地域の正確な制限は、契約書類で確認してください。
市場価値型と協定価額型の保険の違いは何ですか?
市場価値型の保険は、損害発生時点で、保険会社が品物にあると判断した価値を支払います。これは争いになることがあり、現在の買い直しの費用より低くなることも多くあります。協定価額型の保険は、あなたと保険会社が合意した鑑定に基づいて、保険金額を事前に確定します。ヴィンテージや値上がりする高級品では、協定価額のほうが強くおすすめです。請求の手続きから、あいまいさが完全になくなるからです。